 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
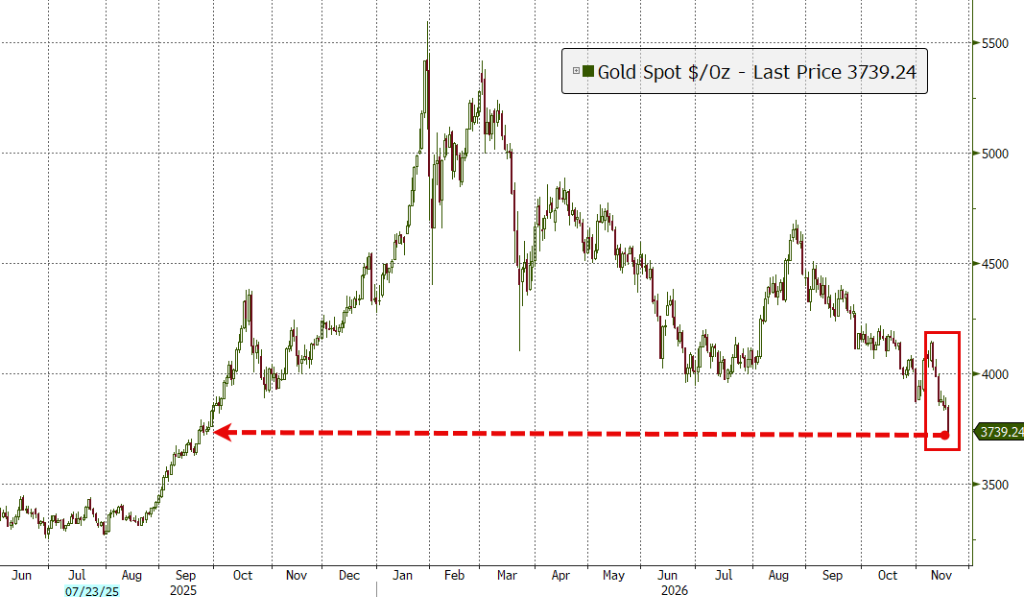
11月18日,全球金属市场遭遇大幅抛售,纽约期金盘中跌超3%,现货黄金一度跌破3730美元,创下2025年9月以来最低水平。美联储官员密集发声鹰派、美元指数连续第六个交易日创19个月新高,是此轮下跌的直接导火索。
就在同一天,据追风交易台,杰富瑞发布研报,系统梳理了50年历史数据,试图回答一个更根本的问题:在当前这种宏观组合下,黄金历史上表现如何?结论是:类似宏观环境下黄金表现确实偏弱,但最近的可比案例指向强劲上涨。
筛选50年数据,找出7个最相似时期
该行分析师Giovanni Holmes、Fahad Tariq和Christopher LaFemina回溯了1976年以来的周度宏观数据,设定了六项同时成立的筛选条件:WTI油价同比涨幅超过20%、CPI同比高于2.5%、10年期美债收益率高于4%、联邦基金目标利率高于3%、美国联邦利息支出占GDP比例超过2.5%,以及30年期美债收益率较一年前上升。
当前市场全部满足上述条件。具体数据显示,当前WTI油价同比涨幅达47.4%,CPI同比3.8%,10年期美债收益率5.16%,联邦基金利率4.00%,联邦利息支出占GDP比例3.94%。
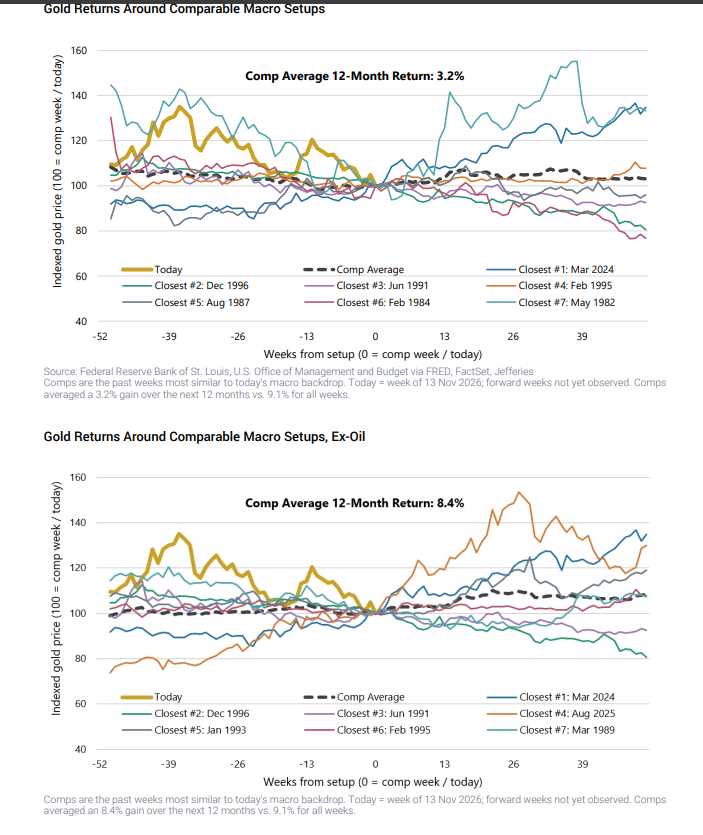
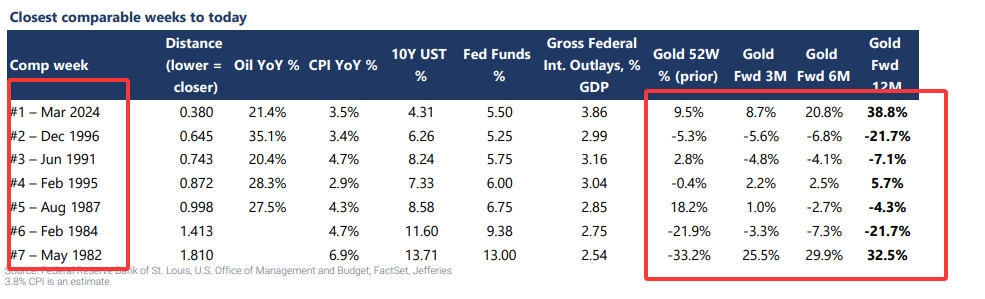
在符合条件的168个周度观测中,研报进一步按利率、财政、黄金动量等五大主题下的11个因子综合排序,筛选出与当前最接近的7个历史时期,分别为:2024年3月、1996年12月、1991年6月、1995年2月、1987年8月、1984年2月和1982年5月,并追踪了此后3个月、6个月和12个月的黄金表现。
数据显示,这7个可比时期,黄金12个月平均涨幅仅为3.2%,上涨概率只有43%,均显著低于全样本的9.1%均值和59%的上涨概率。
但区间分布极为宽泛,从1996年12月的-21.7%到2024年3月的+38.8%,跨度接近60个百分点。每个历史时期都有其特定背景:1987年8月处于全球债券抛售期,1991年6月紧随海湾战争油价冲击,1995年2月是美联储1994年激进加息后的余震,1996年12月叠加油价大涨和美元走强,1982至1984年的案例则反映了沃尔克时代的货币政策和里根政府赤字扩张。
历史上类似环境下黄金表现偏弱,主要原因在于实际收益率高企和货币政策持续偏紧。“实际收益率和紧缩政策在此前的可比时期往往持续存在,”分析师写道。
值得注意的是,若将油价因素从筛选条件中剔除,类似宏观环境下黄金12个月平均回报将从3.2%升至8.4%,更接近全样本均值。

最近可比时期:2024年3月,黄金涨39%
在7个可比时期中,2024年3月与当前的相似度最高。
彼时的宏观数据与当前高度吻合:油价同比涨幅21.4%,CPI同比3.5%,10年期美债收益率4.31%,联邦基金利率5.50%,联邦利息支出占GDP比例3.86%,黄金过去52周涨幅9.5%。随后12个月,黄金上涨38.8%,且期间未出现重大回撤。
分析师认为,2024年3月不仅是最接近的可比时期,也是唯一一个发生在2000年之后的案例,"因此我们认为它更能反映当今的市场结构和ETF可及性"。

今天与历史的关键差异:央行与财政
分析师特别指出,当前环境与历史可比时期存在两个结构性差异,可能使历史均值低估黄金的潜在表现。
央行角色逆转。 2009年之前,各国央行整体上是黄金净卖出方;此后转为净买入,2021年后买入规模显著扩大。这一结构性需求在历史可比时期中并不存在。
财政压力的化解路径已不同。 研报指出,1990年代美国通过加税、以更低利率再融资债务以及削减冷战国防开支,成功压降了历史高位的债务利息负担。"这些选项现在可能已不再可行,"研报写道,"这可能意味着长期通胀更高、实际利率更低。"这一逻辑也解释了为何30年期美债收益率目前与黄金呈正相关——长端利率上行反映的是财政风险溢价,而非单纯的货币紧缩预期,对黄金形成支撑而非压制。
相比之下,1990年代可比时期的实际收益率远高于当前水平。研报数据显示,历史可比时期的实际10年期收益率(10年期名义利率减CPI)平均高达4.24%,而当前仅为1.34%。
收益率曲线平坦化,短期压力不容忽视
尽管维持1年期正面看法,杰富瑞同时警示了近期的短期逆风。
该行指出,黄金倾向于在收益率曲线陡峭化时跑赢,在曲线平坦化时承压。当前市场已进入"熊市平坦化"阶段——长端利率上行幅度小于短端,这一环境对包括黄金在内的多数金属均不理想。

这与当前市场的实际走势相互印证。美联储理事Christopher Waller周三表示,美联储需要在应对通胀方面采取更积极行动,提出12月加息50个基点或向市场传递2027年加快加息节奏的两种可能性,并强调担忧通胀正在"蔓延扩散"。美联储理事Barr表示通胀仍然过高,进一步加息可能是适当之举;旧金山联储主席Daly表示支持继续以审慎方式推进政策。
据芝商所FedWatch工具,市场目前预计美联储12月加息25个基点的概率已达92%。
彭博宏观策略师Simon White则指出,黄金基于实际利率、美元、股票和铜等指标衡量已处于低估状态,但趋势跟随者的介入令其进一步下探。他强调,黄金作为偿付能力对冲工具、以及对抗通胀与通缩双尾风险的功能并未改变,各国央行和中国仍在持续增持黄金。
历史均值偏弱,但今天不完全是历史
杰富瑞的结论是:在类似宏观环境下,黄金历史平均回报确实偏弱,"表面上看有些令人担忧"。但研报同时给出两个重要保留意见:其一,最近且最相似的可比时期指向黄金跑赢;其二,央行储备多元化和发达经济体财政压力使当前环境具有独特性。
"我们认为,关键宏观因素在未来数月内开始向有利于黄金的方向转变的可能性更大,"研报写道,"在1年期维度上维持整体正面看法。与此同时,预计近期波动将持续。"
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻