 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
腾讯周四大跌超6%,此前最新财报显示,WorkBuddy日活突破1000万,最近七天年化收入超5亿美元,三季度收入是二季度的5倍以上;云业务收入增速从21%加快至35%,模型即服务收入环比增长超三倍。与此同时,资本开支激增至814亿元、自由现金流净流出691亿元。联想午后一度大跌超10%,最新财报显示,营收超预期,二季度净亏损6.40亿美元,上年同期收益3.403亿美元,预估亏损3800万美元。
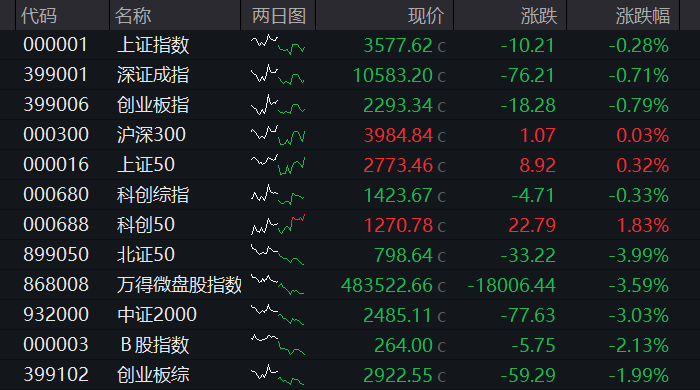
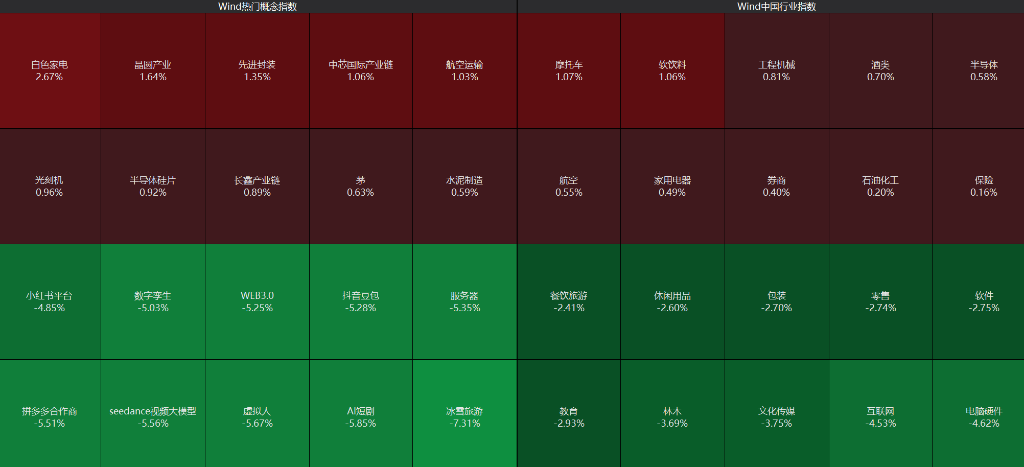
11月19日,三大指数全天震荡调整、尾盘多只ETF放量,指数小幅拉升,跌幅有所收窄,科创50逆势独强,大涨近2%。半导体制造链(晶圆代工、设备、材料、封测)拉升,中芯国际、华虹宏力领涨,算力芯片设计端集体重挫,燧原科技尾盘20cm跌停。文化传媒、AI短剧、服务器、零售等调整。
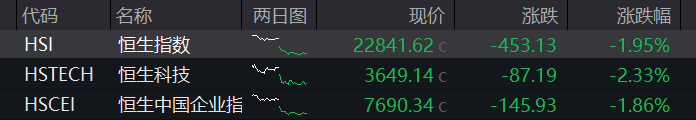
港股全天低开低走,恒指、恒科指双双下跌,恒指跌近2%,恒科指跌超2%,权重科网股普遍下挫,腾讯业绩报告之后大跌超6%,创近两年半以来新低,阿里亦跌逾5%,快手、小米、美团等纷纷走低。联想午后一度跌超10%。光模块、芯片等科技股局部走强,华虹宏力逆势涨8%,中际旭创涨超4%。
债市方面,国债期货全线反弹。商品方面,国内商品期货多数下跌,贵金属跌幅居前,隔夜国际现货黄金大跌超3%,逼近3700美元关口,因美联储官员和会议纪要释放的鹰派信号,提振加息预期,持续打压金价。核心市场走势:
A股:截至收盘,沪指跌0.28%,深成指跌0.71%,创业板指跌0.79%。
盘面上,个股呈现普跌态势,沪深京三市超4800股飘绿,今日成交1.31万亿,续创年内新低。沪深两市成交额1.31万亿,较上一个交易日缩量超600亿。板块方面,银行、券商、半导体、白酒板块尾盘发力,家电、晶圆产业全天强势,AI短剧、汽车、物理AI、地产板块调整。
港股:截至收盘,恒指跌1.95%,恒科指跌2.33%,创2024年9月17日以来的最低。
盘面上,腾讯控股绩后下滑近7%,阿里巴巴、美团、百度、小米集团普遍走软。宁德时代、小鹏集团低迷,新能源汽车板块承压。芯片、光模块走俏,中际旭创创新低后回弹。港股富智康午后一度直线拉升,现涨超6%,早盘一度跌超3%。此前公告称,OpenAI进军手机领域,富士康旗下富智康集团获组装订单。
债市:国债期货全线反弹,截至收盘,30年期主力合约涨0.44%,10年期主力合约涨0.09%,5年期主力合约涨0.05%,2年期主力合约持平。
商品:国内商品期货多数下跌,截至收盘,农副产品跌幅居前,苹果跌7.45%;基本金属多数下跌,铜跌5.07%;贵金属多数下跌,白银跌3.90%;能源品多数下跌,LPG跌3.30%;化工品多数下跌,乙二醇跌3.12%;油脂油料多数下跌,棕榈油跌3.01%;新能源材料多数下跌,多晶硅跌2.23%;黑色系多数下跌,不锈钢跌1.91%;非金属建材涨跌参半,PVC跌1.77%;航运期货涨幅居前,集运指数(欧线)涨4.88%。


半导体制造链:逆势独强,晶圆代工/设备/材料/封测多点开花
晶圆代工双雄领涨,华虹宏力涨8.05%、中芯国际涨6.21%;晶合集成涨10.26%领涨集成电路制造,燕东微涨11.37%领涨分立器件。设备材料端,中微公司涨5.05%、北方华创涨3.13%、拓荆科技涨4.75%、沪硅产业涨3.70%、华天科技涨3.59%、中科飞测涨4.49%、耐科装备涨10.75%、盛美上海涨4.28%、芯碁微装涨10.62%;光刻胶/光刻机方向,盛剑科技3连板涨停、格林达涨停、江化微涨停报26.86元、红宝丽涨停、海立股份涨停;存储/先进封装方向,蓝箭电子20cm涨停、大港股份涨停、三佳科技涨停;灿芯股份盘中一度20cm涨停、收盘炸板涨15.30%。


催化逻辑有多重共振。
其一,晶圆代工涨价预期强化:芯片设计业内传出晶圆代工明年全线涨价、涨幅10%至逾20%,台积电更计划2027年对先进及成熟制程调价并对HPC新单加收溢价。
其二,华虹宏力推出3亿至5亿元股份回购计划传递价值认可信号,管理层在业绩说明会上透露第四季度平均销售价格预计较第三季度小幅上涨、且这一涨价趋势有望延续至2027年。
其三,工信部日前批准《半导体设备与零部件质量管理体系》行业标准,是我国半导体设备与零部件行业第一套专属质量管理体系标准,系统规范全生命周期质量管理。
其四,英伟达2027财年第三财季营收1158亿美元(同比+103%)、净利润653亿美元(同比+105%),数据中心业务营收1076亿美元(同比+110%、占总营收约93%),并上调2028财年营收增长预期至同比约75%,强化了本土制造链的先进封装、基板扩产预期。
招商证券认为,"中芯国际、华虹等或上调部分品类代工价格,报表端可见ASP有所提升,展望2027年部分产线执行新价格后ASP有望继续上行"。
国盛证券认为,"算力国产化与供应链安全诉求将共同推动我国本土晶圆厂加快产线升级"。中信建投在11月17日研报中指出,"2026年前三季度电子板块营收、归母净利润分别同比增长41%、186%,其中半导体单季度归母净利润增速达516%,随着下游扩产持续兑现以及算力新品迭代,半导体设备、材料、零部件板块业绩有望加速,半导体国产化有望加速推进"。
银河证券最新研究周报指出,"在海外AI叙事波动的背景下,国产算力链将是未来一段时间的主线方向。芯片板块正从普遍受海外情绪压制,转向按照海外收入敞口、国产化能力和业绩兑现程度重新定价,具备本土需求支撑的环节,有望率先走出结构性修复"。
午后,CPO板块回暖走高,中际旭创由跌转涨,截至收盘涨3%,新易盛涨超5%,联讯仪器、源杰科技涨超5%。

新易盛昨日晚间公告,当前客户对光模块的需求指引明确,在手订单充足,目前不存在需求预期下修或砍单情形,公司对今年四季度及明年订单需求增长持积极预期。
中际旭创昨日晚间公告,董事长兼总裁刘圣提议公司使用自有或自筹资金以集中竞价交易方式回购A股股份,回购资金总额不低于20亿元且不超过40亿元,回购价格不高于董事会审议通过回购方案前30个交易日股票交易均价的150%,回购股份用于股权激励或员工持股计划及维护公司价值及股东权益。
算力芯片:设计端重挫,燧原科技尾盘20cm跌停
与半导体制造链的强势相对,国产算力芯片设计端全天重挫。截至收盘,燧原科技-U跌20.00%,沐曦股份-U跌14.72%,摩尔线程-U跌8.34%,海光信息跌4.81%,盘中最低156.05元、一度跌逾17%,尾盘明显收窄,寒武纪跌1.58%。

值得注意的是,AI芯片概念股海光信息股价尾盘大幅反弹,截至收盘跌4.81%,报180元/股,成交额约87亿元。19日早盘,该股一度跌超17%,最低报156.05元/股。
11月18日晚有传闻称,三星开始穿透严查代工;19日一则相关概念股受影响的“小作文”开始流传。
上证报记者向晶圆代工、芯片设计公司等多方求证获悉,三星开始穿透严查代工的市场传闻不准确。
事实上,当前三星尚无严查代工的相关文件等规定,该市场传闻源于美国BIS的11月16日规定更新,新规要求14nm及以上先进工艺的晶圆代工业务需要得到BIS审批。按照该项规定,晶圆代工厂必须做客户合规性自查,芯片设计公司则需要向BIS申请获得审批,晶圆代工厂才能接单。
谈及BIS新规对国产AI芯片设计公司的影响,多位半导体业内人士认为,由于BIS规则刚更新,该项规定的执行力度、尺度及对国内AI芯片设计公司的影响,还需进一步观察,也需待相关公司申请结果再做进一步判断。
不过,有接近晶圆代工厂人士认为,参照此前台积电穿透式审查的规则和结果、基于中国大陆也具有14nm7nm的制程能力等因素,该制程领域在三星的订单通过BIS审核,确定性很高;5nm及以下订单,可能需要视芯片大小、用途等情况而定。
港股算力芯片同步大跌,天数智芯大跌22%,壁仞科技等国产GPU标的显著走弱。

昨日腾讯公布业绩、AI资本开支超预期进一步挤压现金流,市场开始重新审视云厂商资本开支节奏,担忧算力采购增速不及前期乐观假设。
分析人士认为,国内算力芯片公司的芯片流片、先进封装环节高度依赖海外产业链配套,新规之下全链条合规不确定性抬升,叠加前期涨幅巨大,资金在板块内部做高低切换——从高估值GPU设计(燧原、沐曦、摩尔、海光)流向确定性更强的制造链(设备、材料、封测)。
多只ETF尾盘放量
临近尾盘,多只宽基ETF大幅放量,资金加仓迹象明显。
截至收盘时,6只宽基ETF成交额突破100亿元。其中,科创50ETF易方达成交额超127亿元,是昨日的5倍;中证500ETF南方成交额超103亿元,是昨日的4.6倍;沪深300ETF华夏成交额超104亿元,是昨日的2.75倍。此外,沪深300ETF华泰柏瑞、科创50ETF华夏成交额均超100亿元,均超过昨日全天;沪深300ETF嘉实、中证1000ETF南方等均明显放量。
信达期货指出,上周海外出现修复行情,驱动源自于美联储加息、降息预期反复,以及部分科技股的盈利验证,整体市场的中期逻辑变化不大,预计后续海外市场仍会有高波动,这对A股存在一定情绪压制。A股的优势在于安全垫相对充足,三季度提前下跌后,当前指数的估值分位数已经位于本轮牛市的相对低位,接下去11月下旬至12月上旬的政策窗口可能是驱动向上的机会。
国金证券表示,当前市场对美元紧缩的预期可能正处于最高点之上,随着AI对美国经济的拉动减弱,美元走弱与资本成本下降之路将更为清晰。未来随着新兴经济体景气度的改善与美元压制的解除,中国资产中非AI领域将会出现更多机会,投资者应该保持乐观,相信最黑暗之处最光明。
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻