 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
文 | 伯虎财经(bohuFN),作者 | 星星
短短9个月,扫地茅科沃斯就从王者归来走到了利润掉队。
2025年,科沃斯交出了一份历史最好成绩单。
营收和净利润双双创下历史新高,业绩大幅反弹之下,市场对扫地机器人行业的看好情绪升温。
但进入2026年,科沃斯的业绩表现却出现反差。
2026年前三季度,科沃斯营收仍保持增长,但归母净利润同比下降3.47%,扣非净利润降幅更是接近两成。其中,第三季度单季归母净利润仅为1.21亿元,同比大幅下滑72.43%。
利润下滑的内忧之外,科沃斯前三季度营收规模又被石头科技反超。对于这家曾经的扫地机器人龙头而言,过去赖以保持领先的增长逻辑,是否还经得起考验?
01 营收增长利润掉队
2026年,国内扫地机器人市场的竞争,正在从增量扩张转向存量争夺。
洛图科技数据显示,2026年第三季度,中国扫地机器人线上全渠道市场零售量为91.8万台,同比增长2.4%;零售额却只有27.2亿元,同比下降8.7%。
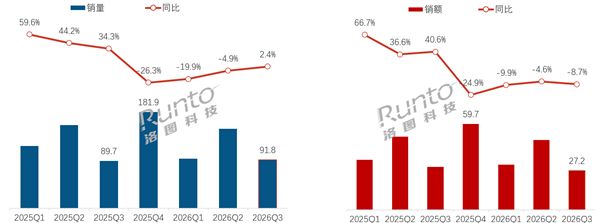
2025-2026Q3中国扫地机器人线上市场规模变化
(图源:洛图科技)
量增额跌的背后,是市场均价降至2965.3元,同比下滑10.9%,时隔多个季度重新跌破3000元。
对于头部企业而言,这意味着单纯依靠规模扩张获得增长的空间正在收窄。产品定价、成本控制和经营效率,开始直接影响企业的利润表现。
市场竞争的变化,很快传导到了科沃斯的利润表。
2026年前三季度,科沃斯实现营业收入149.88亿元,同比增长16.39%,营业成本却达到81.30亿元,同比增长25.61%。
换句话说,前三季度科沃斯收入增加了约21.10亿元,营业成本却增加了约16.58亿元,最终带来的毛利额增长只有约4.53亿元,增幅仅为7.07%。
前三季度,公司毛利率降至45.76%,同比下降约3.98个百分点。第三季度单季,毛利率进一步降至39.63%,同比下降10.16个百分点。
科沃斯将毛利率下滑归因于存储芯片采购价格上涨和人民币汇率走强。
但问题是,对于一家已经拥有较大市场规模的头部企业而言,原材料价格上涨并不罕见,真正考验的是企业能否通过供应链管理、产品结构调整和品牌溢价消化成本波动。
从目前的结果看,科沃斯显然没有完全做到。如果将科沃斯与石头科技放在一起,这种差距更加直观。
2026年前三季度,石头科技实现营业收入156.99亿元,同比增长30.10%;归母净利润14.66亿元,同比增长41.23%;扣非净利润12.06亿元,同比增长44.50%。
这也是石头科技上市以来,首次在前三季度营收规模上超过科沃斯。
尤其是第三季度,两家企业的盈利表现已经出现明显分化。石头科技单季扣非净利润同比增长20.25%,科沃斯却下降46.77%。根据两家公司半年报与三季报数据计算,第三季度石头科技毛利率约为39.99%,同比下降约2.15个百分点;科沃斯则降至39.63%,同比下降10.16个百分点。
对于科沃斯而言,真正需要警惕的,恐怕不只是利润短期下滑,还有过去的品牌和规模优势,正在失去足够的盈利支撑。
02 国内市场承压海外接棒
从国内扫地机器人线上市场来看,科沃斯依然占据行业第一的位置。
但从第三季度的市场表现来看,这家行业龙头的领先优势,正在受到越来越直接的挑战。
洛图科技数据显示,2026年第三季度,科沃斯以31.1%的销量份额位居国内扫地机器人线上市场第一,销售额份额达到34.2%。但与去年同期相比,其销量份额下降2.7个百分点。
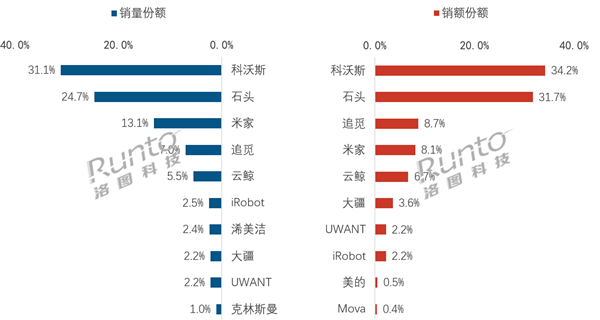
2026年第三季度中国扫地机器人线上销量和销额情况(图源:洛图科技)
另一边,石头科技的市场份额则在持续提升。第三季度,石头科技销量份额达到24.7%,同比提升3.6个百分点;销售额份额达到31.7%,同比提升7.8个百分点,与科沃斯的销售额份额差距缩小至2.4个百分点。
与此同时,追觅的销售额份额也提升至8.7%,同比增加2.5个百分点,排名升至行业第三。
科沃斯过去几年的增长,很大程度上建立在双品牌战略之上。
科沃斯品牌主攻扫地机器人,添可则凭借洗地机打开新的市场空间。两个品牌共同构成公司的核心业务,也曾是推动业绩增长的重要支撑。
2025年,科沃斯品牌服务机器人实现收入105.35亿元,同比增长30.4%;添可品牌高端智能生活电器收入81.17亿元,同比增长仅0.7%。进入2026年上半年,科沃斯品牌实现收入60.94亿元,同比增长26.82%;添可实现收入40.51亿元,同比增长10.66%。
从收入数据来看,添可确实出现了增长修复。但从国内终端数据来看,压力已经显现。
2026年第三季度,科沃斯扫地机器人线上零售额同比下降17.3%,略好于行业同期18.6%的降幅。主品牌虽然也出现下滑,但整体表现仍略好于行业。添可洗地机线上零售额达到4.9亿元,同比下降22.3%。线上零售额份额降至31.2%,同比减少4.3个百分点。
这背后,其实是洗地机市场竞争逻辑的变化。
2026年第三季度,国内洗地机市场零售额同比下降8.75%,线上市场降幅达到11.7%。与此同时,产品技术路线也在快速变化。奥维云网数据显示,2026年上半年,蒸汽洗地机线上零售额同比增长170.9%,市场份额提升至19.2%,同比增加12个百分点。
添可并非没有进行产品更新,但当蒸汽清洁、轻量化、自动上下水等功能逐渐成为行业竞争的重要方向,产品迭代本身已经不足以构成长期壁垒。
国内市场竞争加剧之下,海外市场正在成为科沃斯新的增长支点。
2026年上半年,科沃斯、添可两大品牌海外业务收入分别同比增长46.5%和40.6%,海外业务收入占全部品牌收入的比重达到49.0%,第二季度单季更是首次超过国内,达到51.0%。
进入第三季度,海外业务对整体收入的支撑作用进一步凸显。
据中金公司根据经营情况测算,第三季度科沃斯海外收入占比已经达到约55%,海外市场增长明显快于国内。其中添可洗地机出海增长,以及科沃斯品牌割草、擦窗、泳池机器人等新品类放量,是重要的收入增长来源。
不过,海外收入增长,并不意味着盈利能力同步改善。
根据公司半年报披露的分地区收入和成本计算,2026年上半年,科沃斯境内毛利率为49.17%,境外毛利率为47.83%,境外低于境内1.34个百分点。同比来看,境外毛利率下降1.74个百分点,降幅也明显大于境内的0.64个百分点。
海外业务正在承担越来越重要的增长任务,但收入扩张并没有同步转化为更高的毛利率。随着海外收入占比持续提高,如何在扩大市场规模的同时维持盈利水平,将成为科沃斯出海过程中需要面对的现实问题。
03 押注下一轮增长
从营收角度来说,科沃斯仍然在扩张。但业务扩张的另一面,是经营资金占用的增加。
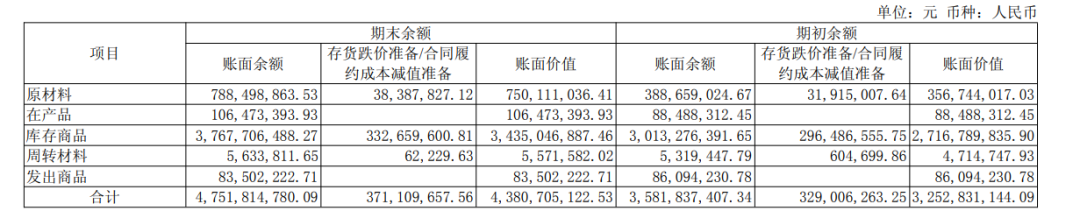
截至2026年9月末,科沃斯存货达到54.10亿元,较年初增长66.32%,较去年同期的34.13亿元增长58.5%,增速明显高于同期营收。
科沃斯在半年报中解释,存货增加主要与海外业务规模增长,以及应对芯片价格上涨进行战略备货有关。到了第三季度,公司又表示,对存储等半导体零组件提前备货,增加了采购支出。
短期经营压力之外,科沃斯也在为下一轮增长寻找新的机会。
从研发方向来看,科沃斯的投入已经不再局限于扫地机器人和洗地机的功能升级,而是向智能感知、机器人运动控制、三维空间理解、多模态大模型以及具身智能等方向延伸。不过,,随着营收规模扩大,公司研发费用率反而由上年同期的约5.53%降至5.34%。
在技术研发之外,公司也在向产业链上游布局。电机、电池、传动系统等核心零部件正在推进自主研发和制造,未来还计划拓展谐波减速齿轮箱、机器人灵巧手等产品。
这背后的商业逻辑并不复杂:一方面是通过核心零部件自主化提高供应链控制能力,降低对外部供应商的依赖;另一方面,随着机器人产业发展,相关零部件也有机会从内部配套走向外部市场。
事实上,从扫地机器人到擦窗、割草和泳池机器人,科沃斯一直在尝试将原有的导航、感知、运动控制和清洁技术复制到更多家庭场景。
其中,擦窗机器人已经形成较强的市场竞争力。IDC数据显示,2026年上半年,科沃斯全球擦窗机器人出货量约107.5万台,市场份额达到57.6%。
据科沃斯双十一战报披露,活动期间擦窗机器人销量超过28万台,市场占有率超过70%。
这类新品类的价值,在于能够复用科沃斯已有的技术和海外渠道,同时开辟新的消费场景。相较于完全进入一个陌生行业,围绕家庭清洁需求进行品类延伸,是科沃斯目前更具现实基础的增长路径。
但要说更具想象空间的,则是具身智能。
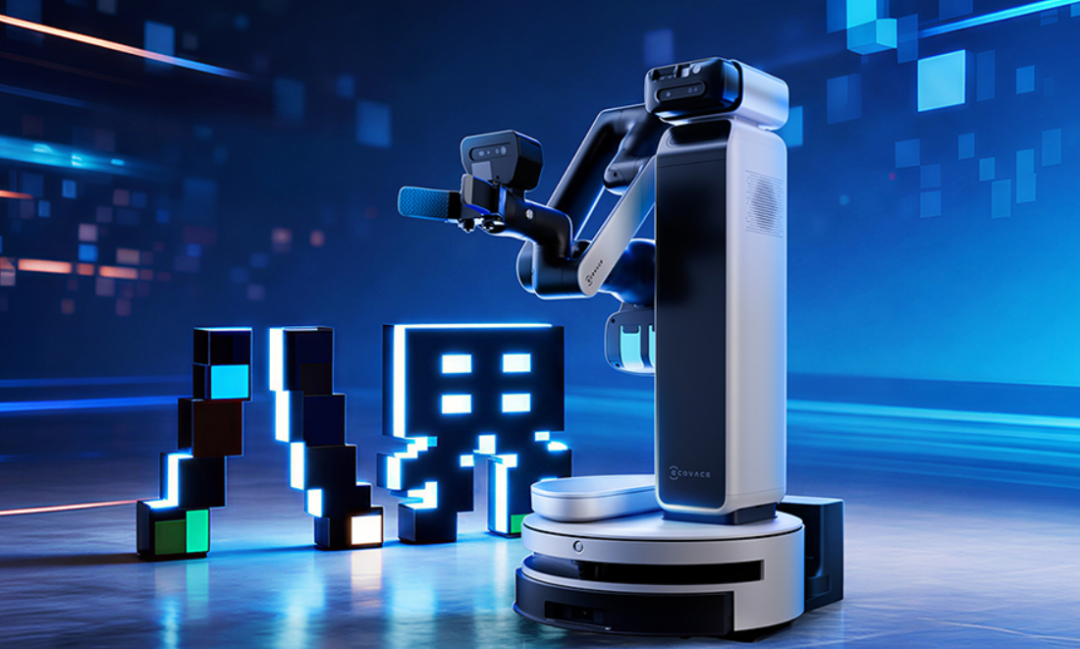
2026年上半年,科沃斯推出首款开源具身机器人产品“八界”,开始将多年积累的导航、感知和运动控制技术向更复杂的机器人应用延伸。
与传统清洁机器人相比,具身智能机器人需要处理更加复杂的环境理解、交互和自主操作任务,也意味着更广泛的潜在应用空间。科沃斯希望借助开源本体、软件平台和开发者生态,吸引更多产业伙伴参与技术开发和场景探索。
不过,从技术成熟度、应用场景到商业化模式,都还有较长的探索周期。“八界”目前更多承担技术验证和生态建设的角色,距离形成规模化收入还有一定距离。
就目前而言,科沃斯的增长路径已经逐渐清晰。扫地机器人、洗地机仍是公司的业务基本盘;擦窗、割草等新品类开始贡献新的收入,是目前最现实的增长机会;核心零部件布局和具身智能则指向更长远的机器人产业机会。
但就目前竞争对手追赶的节奏来看,留给科沃斯调整的时间,显然没有那么充裕了。
文章封面首图及配图,版权归版权所有人所有。若版权者认为其作品不宜供大家浏览或不应无偿使用,请及时联系我们,本平台将立即更正。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
来源:钛媒体