 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
全球股市承压已逾一周,人工智能交易的信心瓦解成为核心导火索。MSCI全球指数连续第七个交易日下跌,创下2023年9月以来最长连跌纪录,投资者加速转向避险货币寻求庇护。
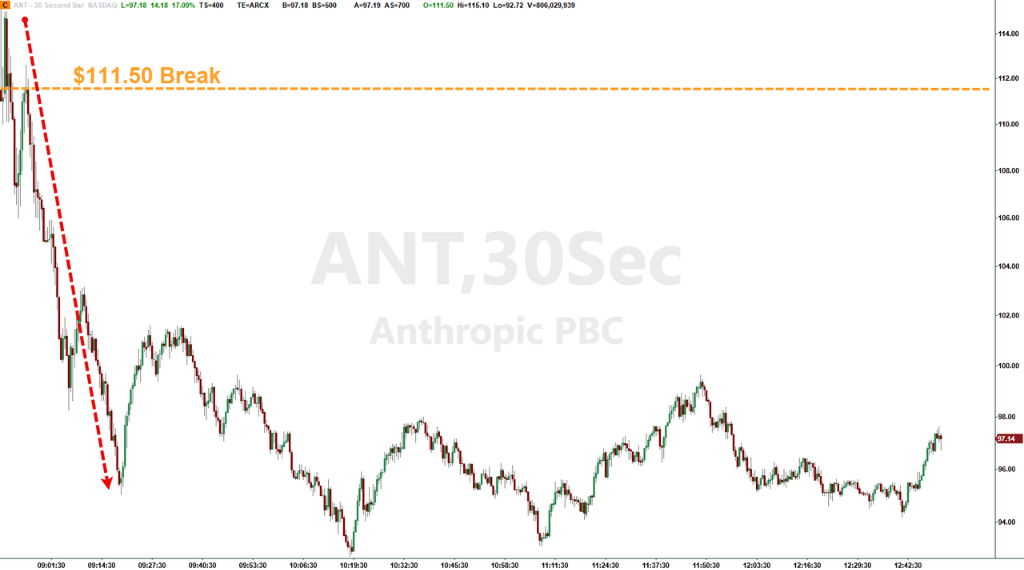
周五纽约尾盘,标普500指数跌3.1%,纳斯达克100指数跌4.9%,纳指跌4.6%,半导体指数跌10%,Anthropic维持大约10%的跌幅。
英伟达跌11.79%,闪迪跌16%,博通跌12.58%,美光跌13.22%,英特尔跌6.13%,AMD跌13.59%,高通跌5.29%,台积电跌9.30%,阿斯麦跌6.70%。
VIX波动率日内涨幅达22.5%,报34.85。美国2-7年期国债收益率至少跌15个基点。
Anthropic报告称IPO已结束,承销商全额行使超额配售权,公司IPO募集资金总额约为935亿美元。
黄仁勋离职后,英伟达面临新的威胁——失去最优秀的工程师。据媒体报道,黄仁勋将创办新的半导体公司,或将筹资500亿美元用于创业。
SpaceX完成320亿美元AI芯片债券发行,收益率最高超过8%。闪迪公司已完成对普通股实施1拆8正向拆股,同时将普通股法定授权股数由4.5亿股上调至36亿股。谷歌将绕过博通直接采购HBM,降成本需求或将压制内存厂商利润。
投资者正在质疑,人工智能繁荣所消耗的巨额资金与债务,能否转化为足以匹配估值的商业回报。与此同时,苹果公司宣布自研AI代理,进一步加剧了市场对AI商业化前景的担忧。
10年期美国国债收益率下行4个基点至5.01%,美元指数小幅回落,日元与瑞郎均对美元走强,黄金与白银则面临3月以来最大单周跌幅。布伦特原油日内跌幅达1.0%,报91.03美元/桶;WTI原油日内跌幅达1.0%,报81.55美元/桶。
美股盘中,标普500指数跌3.1%,纳斯达克100指数跌4.9%,纳指跌4.6%,半导体指数跌10%。
个股方面,Anthropic跌幅扩大至11%,英伟达跌4.35%,博通跌6.76%,英特尔跌1.86%,AMD跌6.04%,高通跌1.02%,台积电跌4.49%,阿斯麦跌3.50%,闪迪跌11.6%,西部数据、美光、希捷、CoreWeave跌超8%。
- 欧洲斯托克50指数开盘跌1.2%,德国DAX指数跌1.3%,英国富时100指数跌0.4%,法国CAC 40指数跌0.7%。
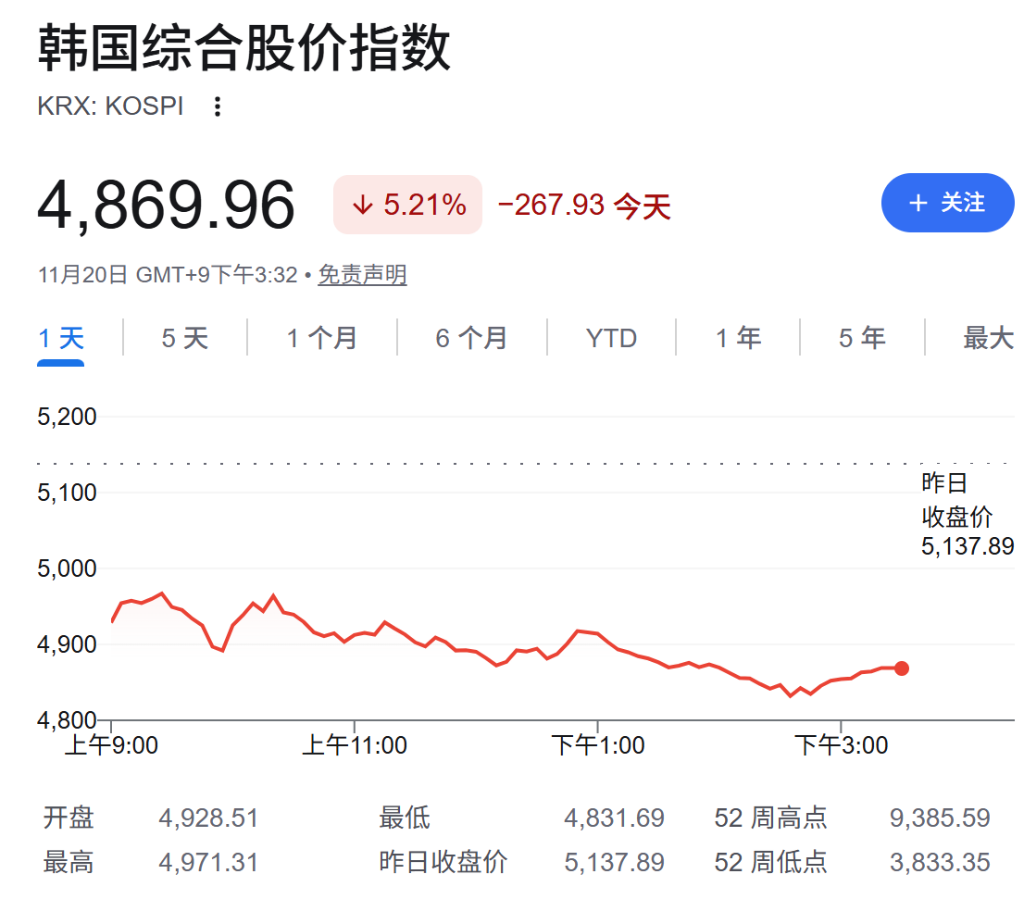
- 韩国首尔综指下跌5.2%,报4,869.96点,日经225指数下跌5.1%,报56,436.65点,日本东证指数下跌3.9%,报3,674.22点。
- 印度Nifty指数上涨1%,报25,767.65点。
- 美元现货指数下跌0.2%
- 美国10年期国债收益率下降4个基点,至5.01%
- 日本10年期收益率下跌3.5个基点,至2.785%
- 德国国债价格上涨,10年期德债收益率跌10个基点至3.3%。
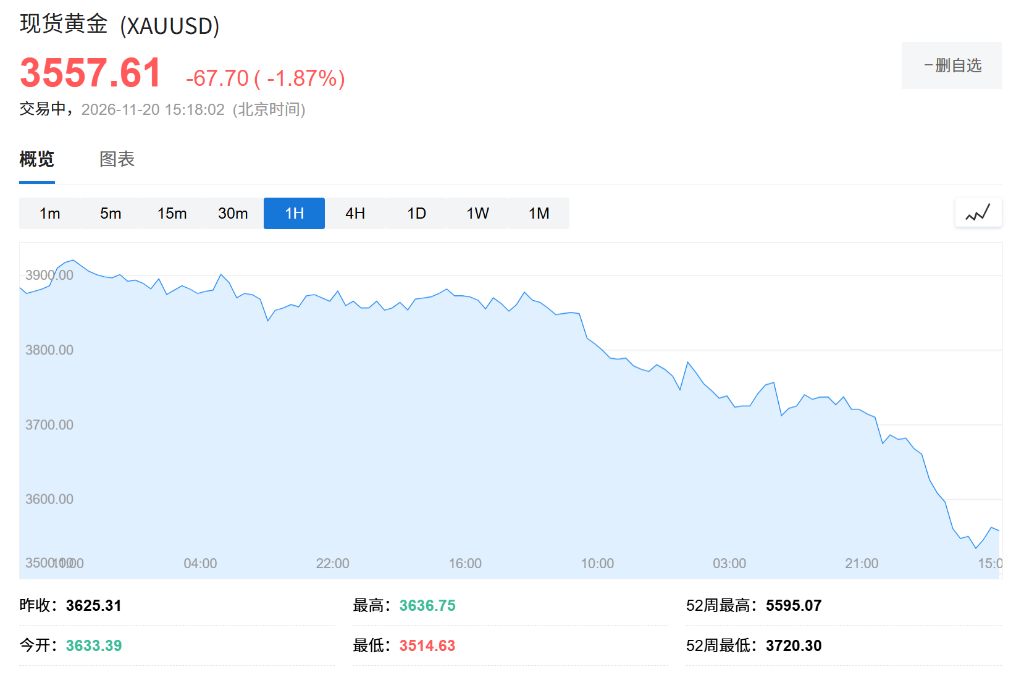
- 黄金周内下跌约9%,跌至2025年9月以来最低水平,周五单日跌幅达1.9%,报每盎司约3555美元
- 白银同期累计跌约14%,均创3月以来最大单周跌幅。
- 布伦特原油日内跌幅达1.0%,报91.03美元/桶;WTI原油日内跌幅达1.0%,报81.55美元/桶。
亚太市场遭遇重创,韩股首当其冲
亚太地区作为AI交易的高度集中地带,此轮抛售中承压最为明显。中国台湾股票基准指数单日暴跌6.2%,韩国首尔综指下跌5.2%,报4,869.96点,日经225指数下跌5.1%,报56,436.65点,日本东证指数下跌3.9%,报3,674.22点。MSCI亚太指数周内累计下跌3.4%,创2020年3月以来最差单周表现。
KCM Trade首席市场分析师Tim Waterer表示,"亚洲今日已全面进入风险规避模式,多重担忧同时压制市场情绪,包括围绕AI交易的持续疑虑。我们看到资金明显向更安全资产轮动,交易者正在降低风险敞口。"他同时指出,Anthropic上市溢出效应有限,以及美联储官员偏鹰派的立场,同样构成拖累。
MSCI新兴市场指数较6月高点的跌幅已扩大至20%,技术上正式进入熊市区间。
Anthropic上市未能提振信心,AI商业模式受质疑
Anthropic完成史上最大规模IPO,募资金额达1073亿美元,上市首日收盘较发行价上涨17%。然而,这一纪录并未能扭转市场对AI交易的悲观情绪。
Pepperstone集团研究主管Chris Weston直言,"市场显然处于不满状态,AI正是抛售的核心所在,更广泛的市场背景令人忧虑。"
Saxo Markets首席投资策略师Charu Chanana指出,"投资者正在质疑,前沿AI是否正在成为一项极为成功的技术,但却是一门越来越难以获取丰厚回报的生意。苹果据报道正在自研AI代理,只会进一步强化这种担忧。"
此前数周,市场已持续震荡,投资者同时承受多重压力:英伟达长期掌舵人遭到驱逐,引发外界对其作为AI生态系统重要支柱角色的担忧;美国中期选举民主党获得全面胜利,意味着AI行业监管格局面临重塑。
避险资产全面走强,美元续涨
市场情绪恶化推动资金大规模涌入避险资产。美国国债持续走强,逼近近五个月以来最长连涨纪录。日元和瑞郎双双对美元升值。
美元指数本周录得连续第四周上涨,部分原因在于Anthropic史上最大规模上市吸引了全球投资者将本币兑换为美元购买股票,制造了额外需求。
新加坡Reed Capital首席投资官Gerald Gan表示,"市场情绪已恶化至投资者越来越倾向于囤积美元的程度,部分资金正在轮动至防御性板块。在更广泛的风险规避环境中,可供藏身之处已越来越少。"
黄金周内下跌约9%,跌至2025年9月以来最低水平,周五单日跌幅达1.9%,报每盎司约3555美元;白银同期累计跌约14%,均创3月以来最大单周跌幅。
油价小幅反弹,铜市承压
在科技板块遭遇重挫的同时,大宗商品市场走势分化。油价小幅走高,但布伦特原油本周累计仍下跌逾3%,周五交投于每桶92美元上方,主力合约WTI原油交投于83美元附近,本周累计跌幅约达三周连跌区间。交易员正在权衡美国对伊朗发动新一轮打击的风险与充裕供应之间的博弈。铜价则延续跌势,本轮抛售进一步深化。

AI融资重心或向芯片转移
就中期前景而言,据彭博报道,摩根大通资产管理固定收益投资组合经理Kelsey Berro指出,前期超大规模云计算企业(hyperscaler)发债所产生的庞大融资需求已被市场消化,但AI融资的下一个考验将来自芯片领域。"到2027年,重点将转向芯片融资,"Berro表示。这一判断意味着,市场对AI基础设施投资回报的审视将在未来数年持续深化,融资压力的中心将逐步从软件与模型层向硬件层迁移。
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻