 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
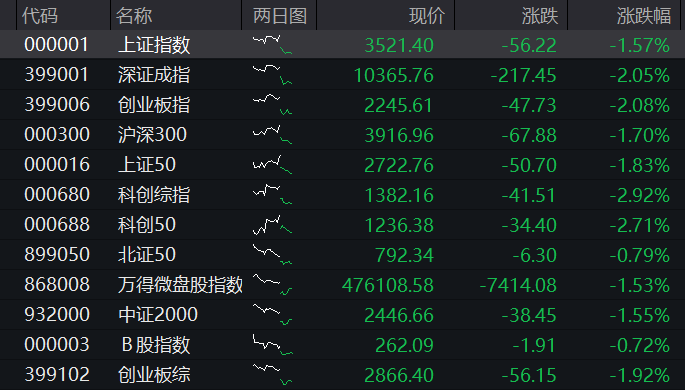
11月20日,A股早盘集体低开,三大指数大幅低开后低位震荡,沪指盘中跌超2%逼近3500点,临近午盘小幅回升,深成指、创业板跌2%。算力硬件再度调整,光模块、光通信、光电路交换机等领跌,覆铜板、电路板等逆势活跃。农业、AI短剧反弹,贵金属、生物医药、航天军工等板块下跌。资金涌入红利资产,银行活跃。
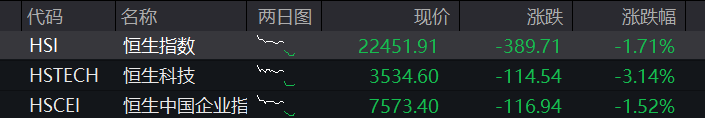
港股大幅低开低走,恒指、恒科指双双下挫,恒指一度跌超2%,自1月29日高点以来的累计跌幅达到20%。恒科指早盘一度跌超4%。权重科网股多数下跌,网易与快手科技在三季度业绩不及市场预期后,快手大跌10%,网易暴跌18%,光模块、芯片等科技股同样走低,AI大模型股智谱、MINIMAX均下挫。生物医保重挫,恒生生物科技指数盘中暴跌超4.5%。债市方面,国债期货多数下跌。商品方面,国内商品期货多数下跌,贵金属期货跌幅居前,隔夜国际现货黄金再度杀跌,逼近3600美元。核心市场走势:
A股:截至发稿,沪指跌1.57%,深成指跌2.05%,创业板指跌2.08%。
港股:截至发稿,恒指跌1.71%,恒科指跌3.14%。
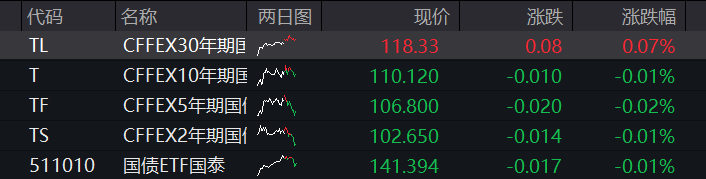
债市:国债期货普遍下跌,截至发稿,30年期主力合约涨0.07%,10年期主力合约跌0.01%,5年期主力合约跌0.02%,2年期主力合约跌0.01%。
商品:国内商品期货多数下跌,截至发稿,贵金属跌幅居前,钯跌8.85%;基本金属多数下跌,锡跌4.81%;农副产品多数下跌,红枣跌3.26%;能源品多数下跌,燃油跌2.85%;非金属建材全部下跌,玻璃跌2.09%;油脂油料多数下跌,豆一跌1.65%;新能源材料多数下跌,碳酸锂跌1.25%;黑色系涨幅居前,焦炭涨3.28%;化工品多数上涨,沥青涨2.23%;航运期货全部上涨,集运指数(欧线)涨1.84%。

12:04
盘面上,科网股跌多涨少,网易跌超17%,快手跌超9%,阿里巴巴涨超4%;芯片股跌幅居前,华虹宏力跌超8%;创新药板块走弱,荣昌生物跌超6%;黄金股继续下跌,灵宝黄金跌超6%。

11:51
盘面上,个股呈现普跌态势,沪深京三市约4800股飘绿,上午半天成交8618亿。沪深两市半日成交额8558亿,较上个交易日放量700亿。板块方面,抄底资金逐渐入场,电路板、物理AI、农林牧渔、传媒板块逆市活跃。黄金、稀土、军工、GPU、白酒板块跌幅居前。

具体来看,PCB概念股活跃,满坤科技20cm涨停、中京电子2连板涨停、超声电子涨停、澳弘电子涨停、骏亚科技涨停、东晶电子涨停、光华科技涨停;四会富仕涨9.28%、逸豪新材涨8.17%、金安国纪涨4.88%、宏昌电子涨2.66%、景旺电子涨2.15%。但大市值龙头普遍走弱——沪电股份跌0.47%、生益电子跌3.20%、东山精密跌2.51%、鹏鼎控股跌2.07%、胜宏科技跌1.51%。

催化逻辑清晰。最直接的是全球电子协会(Global Electronics Association)11月19日发布的供应链警报。该协会指出,"全球电子产业正面临印刷电路板(PCB)的严重短缺","从玻璃纤维布、树脂到成品电路板,整个供应链各个环节的印刷电路板需求都已超过供应能力","真正制约供应的是上游环节,包括玻璃纤维、树脂、铜箔以及生产设备",并判断供应瓶颈"至少持续到2027年上半年、2028年年中之前难以实质性缓解"。
申港证券指出,"PCB产业链供需紧张蔓延,缺料从载板扩及设备与原料。AI算力增速2024年以来约每五个月翻倍,预计2028年AI加速芯片(XPU)需求规模相较2024年将达六倍,但高阶载板、存储与先进封装产能同期仅增至约两倍,2027年PCB载板材料缺口约20%",并判断"AI服务器迭代有望带动PCB技术等级和价值量持续升级,AI PCB及覆铜板领域有望获得较好成长空间"。
东吴证券认为,"头部板厂再出扩产计划,PCB厂资本开支有望持续超预期",鹏鼎、红板、沪电、深南、广合、兴森等板厂2026年内密集出台融资或投资计划,现阶段扩产方向均为mSAP工艺类载板或HDI板、"设备端最为受益"。东北证券就上游铜箔判断,"PCB铜箔受AI浪潮驱动,高端供给持续紧张,量价齐升下国产厂家机遇明显"。
农业股早盘逆势活跃。万向德农涨停、金新农涨停、好当家涨停、东方海洋涨停,东瑞股份涨7.35%、唐人神涨5.87%、秋乐种业涨5.87%、金健米业涨5.91%、天邦食品涨4.55%、新赛股份涨4.72%。

消息面上,商务部新闻发言人何亚东在19日例行新闻发布会上表示,中美两国经贸团队在各层级保持沟通,贸易理事会下设的农业工作组也将于近期召开首次会议。
存储芯片是早盘领跌的核心方向之一。澜起科技跌4.94%、普冉股份跌4.75%、兆易创新跌4.11%、江波龙跌4.23%、长鑫科技跌3.89%、聚辰股份跌3.70%、佰维存储跌3.16%、香农芯创跌3.30%、恒烁股份跌4.36%、深科技跌3.53%。

算力芯片同步走弱,海光信息跌7.74%报166.06元、沐曦股份-U跌7.80%报378.01元、天普股份2连跌停、华虹宏力跌4.74%、北方华创跌4.02%、拓荆科技跌3.46%;但中芯国际逆势收涨0.2%、寒武纪仅微跌0.64%。

调整的诱因在海外。其一,隔夜日韩芯片股重挫,见闻报道"黑色星期五!日韩股指跌近5%,软银大跌15%,SK海力士跌超7%",11月20日韩国KOSPI开盘跌4.08%(SK海力士跌逾6%、三星电子跌逾4%)、日经225盘中跌幅扩大至4%。其二,隔夜美股存储概念分化,NAND/DRAM标的普跌——美光科技跌2.10%、SK海力士跌2.67%、闪迪跌超2%,但希捷科技涨超1%、西部数据涨近3%(其企业级高容量HDD受益于AI数据中心建设)。NAND现货价格下行是压制NAND/DRAM标的核心因素。
黄金股早盘集体大跌,山东黄金跌5.16%、赤峰黄金跌4.39%、紫金矿业跌4.15%、中金黄金跌3.52%、湖南黄金跌2.68%、湖南白银跌3.85%、盛达资源跌4.34%。

隔夜现货黄金跌2.78%,继续逼近2025年9月11日盘中低点3614.02美元、当年9月2日底部3470.34美元;现货白银跌4.86%,创2025年下半年以来新低。
国内金饰价格随之下移,老庙黄金1080元/克(较昨日跌52元)、周生生1089元/克(跌43元)、周大福1088元/克(跌44元)、老凤祥1090元/克(跌42元),整体回落至1080—1090元/克区间。
10:40
物理AI板块收复日内失地,凡拓数创涨超16%,福莱新材、索辰科技、襄阳轴承、奥比中光-W、宇树科技走强。

10:24
存储器板块持续下行,长鑫科技、兆易创新、大普微、江波龙、佰维存储均跌5%左右,通富微电跌停。韩股方面,三星电子、SK海力士均下挫6%左右。

10:10
恒生科技指数日内跌4%,恒生生物科技指数跌4.5%,恒生指数跌1.9%。


09:47
资金继续流向红利资产,工商银行、建设银行、长江电力、招商港口创新高。
09:43
电路板板块率先反攻,光华科技、中京电子涨停,超声电子、逸豪新材、宏昌电子、金安国纪、贤丰控股、中材科技纷纷上扬。报道称,全球PCB短缺危机蔓延,供应紧张局面或持续至2028年年中。

09:36
恒生科技指数跌幅扩大至3%,MINIMAX-W跌超10%,智谱跌超8%。MINIMAX-W当前价较52周高点1330港元低92.3%,较52周低点107.7港元低4.4%。


09:26
上证指数低开1.41%,创业板指跌2.15%。光通信、黄金、GPU、太空光伏板块明显调整。中际旭创跌超4%,海光信息跌超9%。

09:21
恒生指数低开1.57%,恒生科技指数跌2.95%。网易跌超13%,智谱、MINIMAX、快手跌超8%。。中际旭创、三环集团、剑桥科技跌超6%。

本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻