 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
科技股的分化表现体现在英伟达黄仁勋正式辞职引发的算力链再定价——"英伟达链"的CPO、PCB、光模块集体下挫,而中芯国际三季报超预期支撑国产替代相对抗跌。算力芯片相对强势,寒武纪、海光信息、沐曦股份逆势上涨,寒武纪盘中更是一度涨超4%。
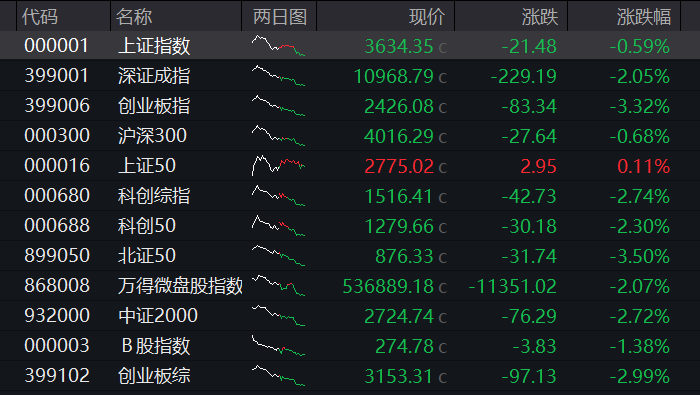
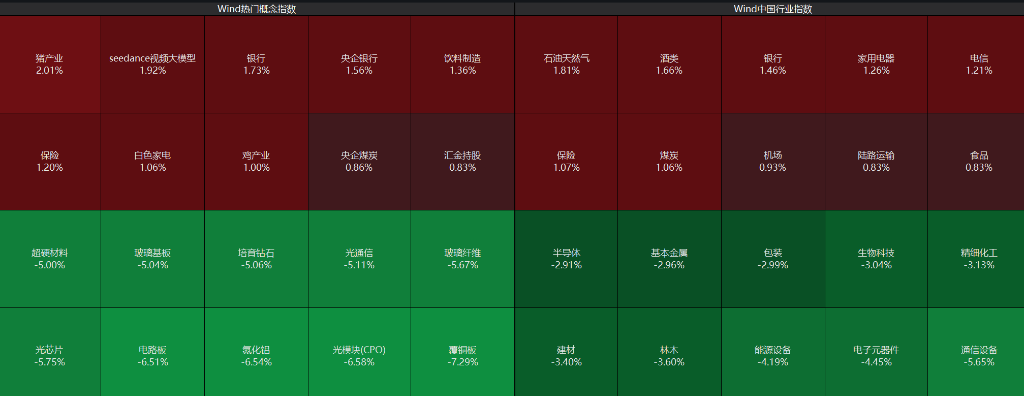
11月13日,A股午后加速下跌,三大股指集体走低,深市显著弱于沪市,深成指跌2%,创业板跌超3%,沪指下跌0.59%,上证50逆势涨0.1%,因银行股拉升,多只银行股创新高。此外,科创50亦跌超2%,盘中一度涨超2%。算力硬件龙头股再度下跌,“易中天”齐跌,工业富联、源杰科技、联讯仪器等领跌。,算力芯片冲高回落,寒武纪盘中一度涨超4%。石油天然气、白酒、银行、电信、保险、煤炭等板块拉升。
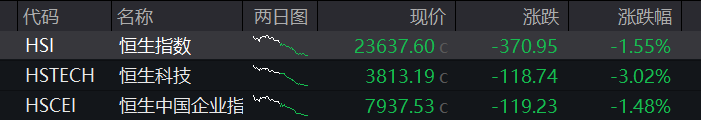
港股全天低开低走,恒指、恒科指午后亦跌幅扩大,恒科指跌超3%,权重科网股普遍回落,阿里、美团、小米、腾讯、哔哩哔哩据跌超3%,快手跌超4%,芯片股午后下挫,光模块等科技股亦走低,中际旭创跌9%。AI大模型股双双下挫,智谱大跌10%。债市方面,国债期货全线下跌。商品方面,国内商品期货多数上涨。
A股:截至收盘,沪指跌0.59%,深成指跌2.05%,创业板指跌3.32%。
盘面上,个股呈现普跌态势,沪深京三市超4700股飘绿。量能明显萎缩,今日成交1.67万亿。沪深两市成交额1.66万亿,较上一个交易日缩量近2800亿。板块方面,AI硬件相关板块承压,通信设备、电子元器件、半导体集体回调,银行板块逆势拉升,白酒、保险股及“三桶油”抗跌。
港股:截至收盘,恒指跌1.24%,恒科指跌2.37%。
盘面上,权重科技股持续低迷,阿里巴巴、百度跌超3%,腾讯跌约3%。光通信板块跌幅居前,中际旭创跌超9%,剑桥科技跌超5%。AI大模型“双雄”下挫,智谱跌10%,MINIMAX跌超8%。
债市:国债期货全线下跌,截至收盘,30年期主力合约跌0.47%,10年期主力合约跌0.05%,5年期主力合约跌0.03%,2年期主力合约跌0.02%。
商品:国内商品期货多数上涨,截至收盘,航航运期货涨幅居前,集运指数(欧线)涨5.76%;能源品全部上涨,燃油涨4.68%;化工品多数上涨,乙二醇涨4.09%;黑色系多数上涨,焦煤涨3.27%;非金属建材全部上涨,玻璃涨3.27%;农副产品涨跌参半,生猪涨3.26%;新能源材料多数上涨,碳酸锂涨1.68%;油脂油料多数上涨,菜油涨1.02%;贵金属跌幅居前,白银跌4.08%;基本金属多数下跌,锌跌1.44%。


光模块/CPO:英伟达"闪辞"引爆高位补跌
光模块与CPO链条集体重挫:中际旭创跌8.39%,成交258.7亿元居两市第一;新易盛跌8.76%,成交196.5亿元;天孚通信跌10.94%;源杰科技跌11.76%、联讯仪器跌13.08%;光迅科技跌8.48%、长飞光纤跌6.74%、剑桥科技跌4.93%,太辰光、仕佳光子、德科立等细分龙头亦跌超6%。


直接导火索是一则隔夜消息。美东时间11月12日,英伟达官网发布公告:公司联合创始人黄仁勋辞去总裁、首席执行官及董事会成员职务,即刻生效;现任执行副总裁兼首席财务官科莱特·克雷斯出任临时CEO,哈维·琼斯出任公司历史上首任董事会主席(其曾任新思科技CEO)。截至12日美股收盘,英伟达跌4.34%,市值蒸发近1820亿美元。
市场之所以把矛头指向A股光模块,源于过去一段时间光模块的定价高度绑定"英伟达AI资本开支持续超预期"这条逻辑链——当链条起点出现不确定性,即便实际影响要到很久以后才可能显现,资金的第一反应仍是先降低暴露。正如有分析所概括的:
"当天A股光模块的下跌,不只是对'英伟达换帅'这件事本身的反应,更是对'A股光模块与英伟达叙事绑定过深'这一结构的一次集中修正。"
郭明錤的判断与市场的即时恐慌并不一致。其核心观点是:黄仁勋辞职短期内更像一次性利空出尽,正式CEO交接和组织调整对英伟达产品开发与竞争力的实际影响,最早可能要等到2028年才会浮现;短期更直接的受益者可能是谷歌TPU及其合作伙伴。换言之,当天A股光模块的下跌,交易的更多是筹码结构和情绪,而非AI产业基本面在一天之内发生了实质性变化。
国泰海通研报指出,光通信大厂Lumentum最新财季营收同比激增136.5%、Coherent营收同比增长约50%,两家公司下一财季营收指引中值较本季分别高出约27%和12%,印证海外算力基建需求依然旺盛;国内方面,800G与1.6T光模块订单能见度显著提升,中际旭创第三季度上述两类产品订单均实现环比增长,主要客户订单已基本覆盖2027年全年。
开源证券认为,随着全球AI数据中心建设持续推进,2027年光通信全产业链将迎来新一轮技术升级与需求释放,800G、1.6T光模块需求保持高速增长,2.4T及NPO/XPO光模块需求初现端倪,CPO/NPO/OCS交换机出货量有望持续攀升。
值得留意的是,同样身处算力链,国产算力芯片方向今日表现出明显抗跌性,与光模块、PCB的暴跌形成反差。寒武纪涨0.60%;海光信息涨0.46%。中芯国际跌1.09%、北方华创跌1.04%,跌幅亦远小于硬件上游。

这一分化延续了前一日(11月12日)国产算力芯片逆势爆发的逻辑——市场将英伟达的管理层真空,视为云厂商分散供应链风险、加码国产替代预期的催化。
与"绑定英伟达叙事"的光模块不同,国产算力芯片交易的是"替代预期+订单可见度+业绩兑现"的独立逻辑,因而在此次英伟达风波中走出了截然相反的方向,也印证了算力链内部正在发生从"海外映射"到"自主可控"的结构性切换。
PCB/元件:跌停潮蔓延,工业富联跌超7%
与光模块同步走弱的,是PCB与被动元件等算力硬件上游:沪电股份跌停、景旺电子跌停、华正新材跌停;生益科技跌9.99%、深南电路跌9.99%、东山精密跌9.95%;胜宏科技跌10.57%、科翔股份跌13.38%、顺络电子跌9.95%、奥士康跌9.58%,三环集团跌8.89%、风华高科跌6.84%。代工龙头工业富联跌7.50%。


这一方向的下跌,同样是前期涨幅充分、筹码拥挤后的集中兑现。自11月以来,PCB与光模块在"算力资本开支上修""铜价上行传导CCL涨价"等叙事下积累了可观涨幅,一旦AI算力链的风险偏好因英伟达人事变动而收缩,弹性最大的上游硬件便率先遭到获利了结。
多只银行股创历史高位
在科技成长高位跳水的背景下,资金明显转向银行、白酒等低波动价值方向,构成当日指数的最主要支撑。
银行个股普涨。青岛银行涨3.65%收6.53元领涨城商行,齐鲁银行涨3.32%、平安银行涨2.37%、江苏银行涨2.24%、中国银行涨1.99%、南京银行涨1.91%、工商银行涨1.84%、成都银行涨1.52%、杭州银行涨1.51%。

据统计,江苏银行、南京银行、青岛银行、成都银行、杭州银行五家城商行当日股价齐创历史新高。
白酒方面,古井贡酒涨5.86%、泸州老窖涨3.73%、山西汾酒涨3.40%、贵州茅台涨1.77%。高股息与稳健现金流方向同样受青睐,中国移动涨2.80%、中国石油涨2.99%。


影视院线:逆势涨停潮,抖音互动剧开放+贺岁档双催化
影视院线板块今日逆势掀起涨停潮,成为全天最亮眼的做多方向:幸福蓝海20cm涨停,中国电影涨停、儒意电影涨停、横店影视涨停收19.31元、金逸影视涨停(4天2板)、文投控股涨停(18天10板)、湖北广电涨停收4.58元。北京文化涨6.58%、博纳影业涨7.28%、光线传媒涨5.31%,均涨幅居前。

催化来自两条线索。
其一,11月12日抖音集团短剧版权中心面向具备互动内容、短剧、漫剧或游戏制作能力的合作方,开放互动剧与互动影游合作,单剧最高可获得20万元保底激励、30%至50%的额外分成,为短剧与影视公司打开了新的变现通道。
其二,11月正踩在贺岁档之前,11月28日至12月31日的贺岁跨年档期中外新片储备超过50部,是近三年供给最充分的一次——《复仇者联盟5》和《沙丘3》分别锁定12月16日和12月31日,片单在11月中旬进入密集官宣期,资金开始习惯性地提前抢跑档期预期。
产业数据的刺激同样直接。国家广播电视总局10月披露的数据显示,2026年1至9月上线微短剧49万部、用户规模8.5亿、月活超6亿,海外微短剧市场规模预计超60亿美元、同比增长50%,出海微短剧中AI剧占比首次超过六成;海外短剧付费应用前十榜单中国厂商占据9席,海外AI漫剧活跃用户已突破1.5亿。
华福证券据此预计2026年国内AI漫剧市场规模突破400亿元、同比增长138%;招商证券测算AI工具将短剧综合制作成本压缩到传统真人实拍的约十分之一。
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻