 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
日本贸易账户延续逆差格局,但赤字规模有所收窄。高油价与弱日元共同推高进口成本,而出口强劲增长提供了部分对冲,市场对日本央行年内加息的预期基本未受影响。
11月18日周三,据日本财务省公布的数据,10月未经季节调整贸易逆差收窄至4765亿日元(约合30亿美元),低于9月修正后的5565亿日元。
出口同比增长20.5%,符合市场预期,扭转此前连续两个月的增速放缓态势;进口同比增长21.6%,大幅低于经济学家此前预估的25.9%。
贸易逆差的持续意味着外贸对日本经济整体增长仍构成拖累。日本第三季度GDP环比折年率萎缩0.1%,净出口与疲弱消费共同抵消了企业投资的改善。
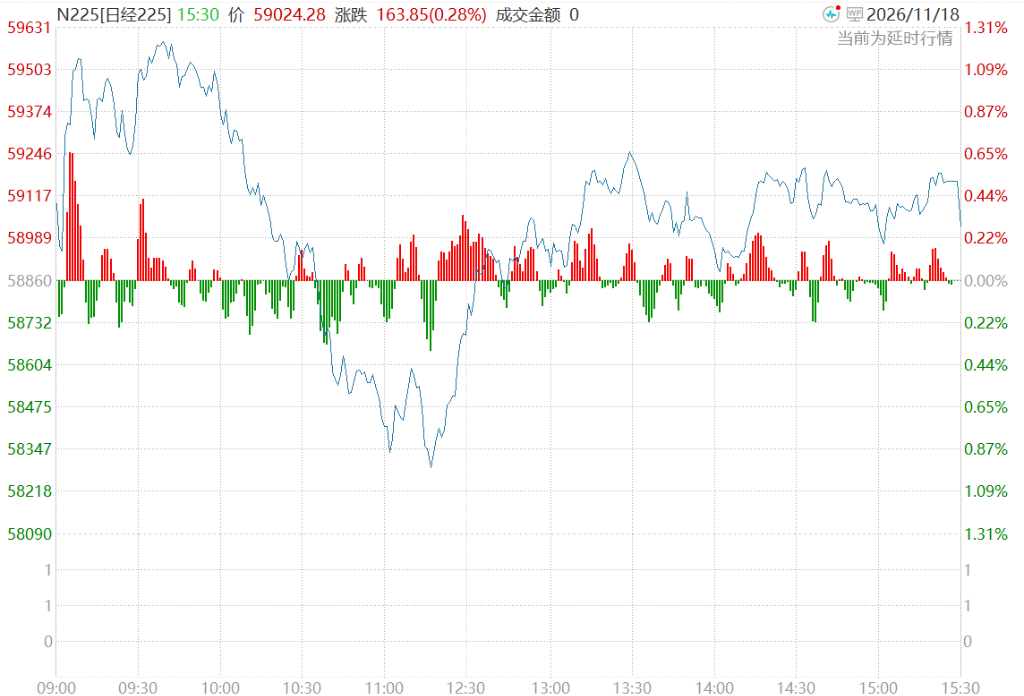
尽管贸易表现不佳,分析师普遍认为这不会阻止日本央行在12月18日议息会议上推进加息。数据公布后,日经225指数一度涨超1%。
油价与弱日元合力推高进口成本
能源进口是本月贸易逆差的核心驱动因素。10月原油进口额同比大涨逾60%,半导体及其他电子元件进口增幅与此相当。进口已连续九个月同比上升。
值得注意的是,原油进口额大幅攀升,但以实物量计算的进货量却小幅下滑,这一背离折射出日元贬值与油价上涨的双重压力。
财务省数据显示,10月日元兑美元月均汇率为157.84,同比贬值5.6%,弱日元进一步抬高了以日元计价的进口成本。
NLI研究所经济研究主管Taro Saito表示:
高油价是贸易逆差背后的主导因素。由于中东局势影响,日本正以更高的价格从替代渠道采购原油,逆差状态短期内难以改变。
日本央行在最新《展望报告》中也指出,中东战争对经济的负面影响"预计将通过贸易条件恶化等途径,压低企业利润和居民实际收入"。
日本加速转向美国石油供应
地缘政治紧张局势正在重塑日本的原油进口来源结构。
10月,日本来自美国的原油进口额同比暴涨逾1100%,以实物量计算亦增长738%;与此同时,来自中东的石油进口量同比下滑约17%,尽管价格上涨令进口额仍录得约38%的增幅。
据此前接受CNBC采访的分析师介绍,日本转向更为昂贵的美国原油,正是因为来自中东的货运受阻。这一采购策略的转换在压低进口量的同时,显著推高了每桶的采购均价,从而进一步放大了能源进口的价值端数据。
半导体与汽车拉动出口反弹
出口端延续扩张势头,且增速明显加快。10月出口同比增长20.5%,高于9月修正后的16.5%,出口已连续14个月同比正增长。
分行业来看,半导体制造设备出口额同比跳升49.7%,成为最主要的增长引擎;汽车出口同比增长19.9%。按目的地划分,对美出口增长23.9%,对欧洲出口增长22.1%,对中国出口增长13.3%。
日本对美贸易顺差时隔11个月首度扩大,达到6905亿日元,汽车出口激增37%是主要贡献。
特朗普政府此前对日本商品加征关税,以求收窄美日贸易逆差,两国去年达成协议,日本商品关税上限设定在15%,以换取日方承诺加大对美投资。Taro Saito指出:
对美汽车出口正在复苏,关税冲击的影响无疑已基本消化。
日本进出口的双位数增长,也受益于相对强劲的全球贸易环境。世界贸易组织上月发布报告称,受人工智能需求驱动以及地缘政治对立格局趋于稳定,全球商品贸易韧性明显好于年初预期,并上调了全年货物贸易展望。
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻