 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
一份”价格没谈拢”的公告,让金利华电(300069.SZ)吃下一个20%的跌停。
11月17日晚间,金利华电公告终止收购中科西光82.50%股权,11月18日公司股价低开后封死跌停,收于17.42元。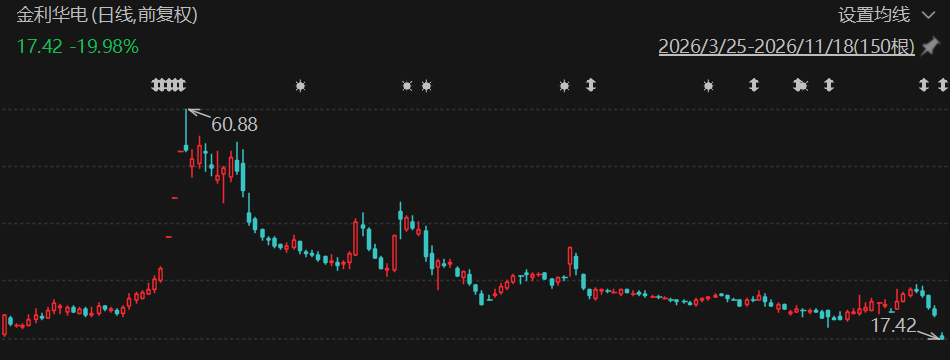
图源:Choice
值得注意的是,这已经是实控人韩泽帅入主之后,金利华电第三起折戟的跨界重组。自2020年入主以来,公司先后瞄准军工靶弹、氢能装备、商业航天遥感等热门赛道,试图跳出玻璃绝缘子主业的周期束缚,寻找第二增长曲线。
三次跨界并购的背后,公司曾乘着特高压投资红利,在2024年迎来业绩高光,营收、净利润大幅走高,但电网行业的周期性很快显现,2025年业绩再度转亏,2026年业绩虽有所修复,却依赖补助、现金流承压,并未实现基本面的根本性改善。
短期内,公司的主营业务难以彻底带动公司业绩快速增长,或许答案还要落在第二曲线上。
三度都跨界风口资产
这次的收购还要回到今年的5月份。
5月6日宣布并购计划后,5月19日董事会审议通过预案。金利华电将以发行股份加支付现金的方式,向达科讯飞、智泽星辰、龙华天启等11名交易对方买中科西光82.5%股权,购买资产的股份发行价16.80元/股;同时再向控股股东山西红太阳定向募资,发行价19.06元/股。
如果完成这笔交易,公司将跨界切入到卫星制造和遥感信息服务板块,同时”降低对单一业务及电力设备市场周期性波动的依赖”。而中科西光也恰好是一个不错的标的,其2021年由中科院西安光机所孵化,累计发射10颗卫星,是国内少数同时拿到卫星星座建设和卫星产线建设”双核准”的商业航天公司,国家级专精特新”小巨人”,业务从核心载荷、整星研制一路铺到星座运营和数据应用。同时,标的的业绩也在慢慢转好,2024年营收888.76万元、净亏2949.54万元;2025年营收则是冲到4915.94万元、净利837.99万元,净资产6.68亿元。
一家“玻璃绝缘子+话剧演出”的上市公司,要买一家扭亏为盈大有前景的卫星公司,市场和投资者自然买账。5月20日复牌一字涨停,21日、22日接着两个”20cm”,三个交易日累计涨72.78%。公司股价更是在5月25日盘中摸到60.88元,市值一度站上70亿元。
如果将视线拉远,这已经不是金利华电新实控人入主以后的第一次跨界收购。笔者梳理下来,最近5年内,算上此次对于中科西光的收购,金利华电总共筹划了三次跨界收购,从商业航天里的靶弹,再到氢能装备,又重回商业航天赛道。虽然这些标的属于不同的赛道,但结果都是以失败而告终。
较早的那次还要追溯到2021年10月,当时公司筹划以13.5亿元的价格收购成都润博科技100%股权,标的公司是做航空航天高端装备和靶弹总体。当时这个交易已经到了深交所受理的环节,不过随后公司就这笔交交易连续收到三份问询函,拉锯一年后,最终公告终止;第二次是2025年计划收购做高压流体装备和加氢站的海德利森,意在切入氢能赛道。随后因”未就全部关键条款达成一致”告吹。
逃脱主业周期困境背后的逻辑
金利华电的这三次折戟的跨界并购,如果从时间上来看,都是在目前的实控人韩泽帅入主之后才筹划的,而背后的逻辑也是为了帮助公司在疲软的主业外,寻找新的利润增长点。
2020年9月,韩泽帅通过山西红太阳以3.17亿元、19.34元/股受让赵坚14.02%股份,同时拿到另外14.02%的表决权委托,合计28.04%表决权入主上市公司,并在当年10月出任董事长兼总经理。作为”山西第一民企”潞宝集团创始人韩长安之子,他在资本市场立住的第一件事,就是给这家连年亏损的公司找到新方向。公司在其入主后的3年内连续亏损,2020年亏6027万元,2021年亏4011万元,2022年亏2780.41万元。并购成都润博科技正是在公司连亏的背景下应运而生,但经历了一年的时间最终折戟。
有意思的是,虽然这次跨界并购失败了,但是2023年下半年起特高压和电网改造订单集中释放,玻璃绝缘子供需偏紧,量价一起往上走。
数据显示,2023年公司扭亏为盈,2024年公司全年营业收入2.73亿元、同比增长48.89%,净利润3206.88万元、同比增长318.60%,扣非净利润3044.48万元,同比增长349.72%。2024年也是近几年业绩最好的一年。
但这并不能弥补主业周期性的下滑。
2025年行业产能逐渐恢复,绝缘子收入回落,叠加文化传媒业务疲软,公司业绩再次由盈转亏。正是在这个节点上,找第二曲线的动作明显提速。2025年1月开启收购海德利森的交易,8月8日终止;隔了不到九个月,2026年5月又端出中科西光的收购案,半年后再终止。
截至目前,金利华电前三季度营收1.84亿元、同比增长29.89%,归母净利润997.57万元、增长37.51%,扣非508.59万元、增长50.53%。但仔细来看,第三季度单季营收5708万元,净利润只有149.38万元,扣非8.79万元;前三季度计入当期损益的政府补助约631.81万元,非经常性损益净额488.97万元,接近净利的一半;同期经营现金流-1759.27万元、同比再降217.52%,公司自己解释是”新增产能投入使用后生产性营运资金支出较上年同期大幅增加”;为补这个缺口,短期借款期末升到1.89亿元、比期初多了92.63%,财务费用同比涨32.75%。毛利率三季度单季25.66%,同比降4.18个百分点、环比降了11.51个百分点。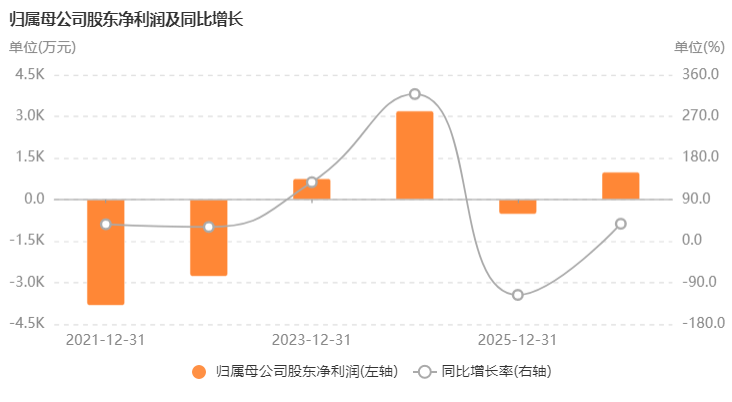
图源:Choice
也就是说,从目前来看现在主业并没有实现根本性好转,或许金利华电想要从根本上实现业绩的快速增涨,还要落在“第二曲线”上。(作者|三原)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
来源:钛媒体