 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
科技股抛售潮持续蔓延,投资者在英伟达季度财报公布前夕普遍选择观望,AI相关交易的前景因此蒙上更大阴影。
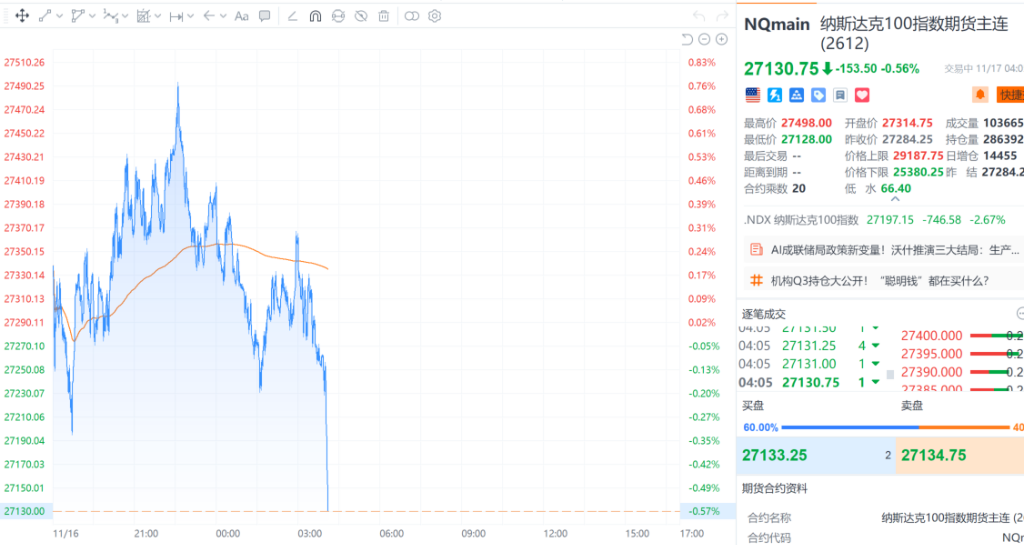
美股股指期货延续跌势,纳指期货、标普500指数期货跌近0.5%,触及盘中低点。美股存储板块盘前普涨,美光涨0.13%,闪迪涨0.08%,SK海力士涨0.51%,西部数据涨0.12%,希捷科技涨0.61%。与此同时,英伟达股价周一下跌4.1%,本周将公布的季度财报及首席执行官黄仁勋去留问题,共同构成近期AI交易方向的两大关键变量。欧洲斯托克600指数跌幅扩大至1%。
大宗商品市场方面,WTI原油日内涨幅达1.0%,报86.58美元/桶;布伦特原油日内涨幅达1.0%,报93.38美元/桶。供应过剩迹象及美国副总统JD Vance释放的避免对伊战争长期化信号共同施压油价。现货黄金小幅上涨0.5%至每盎司3874.40美元。
Bloomberg彭博策略师Mark Cranfield指出,交易员在流动性枯竭前倾向于主动降低风险敞口。随着Anthropic上市及感恩节假期临近,今年市场重新布局的窗口期或将早于往年关闭。
- 美股股指期货延续跌势,纳指期货跌近0.5%,触及盘中低点。美股存储板块盘前普涨,美光涨0.13%,闪迪涨0.08%,SK海力士涨0.51%,西部数据涨0.12%,希捷科技涨0.61%。
- 美元兑日元连续第三个交易日下跌,跌幅达0.4%,报158.90。
- 美国10年期国债收益率变化不大,为5.13%
- 法国国债延续涨势,10年期收益率跌7个基点至4.90%。
- 日本10年期收益率持平,为2.880%
- WTI原油日内涨幅达1.0%,报86.58美元/桶;布伦特原油日内涨幅达1.0%,报93.38美元/桶。
- 现货黄金上涨0.5%,至每盎司3,874.40美元
英伟达财报与Anthropic上市,AI交易面临双重考验
美股股指期货延续跌势,纳指期货跌近0.5%,触及盘中低点。美股存储板块盘前普涨,美光涨0.13%,闪迪涨0.08%,SK海力士涨0.51%,西部数据涨0.12%,希捷科技涨0.61%。
市场目光正聚焦于两大即将到来的事件。英伟达周二发布季度财报,将为市场提供芯片需求现状及黄仁勋离职影响的直接参照。Anthropic PBC则预计本周完成首次公开募股,承销银行方面预期周三定价、周四挂牌交易,届时有望创下史上最大规模IPO纪录。据彭博援引知情人士透露,Anthropic此次发行获得的认购需求约为可售股份的七倍。
英伟达股价周一跌4.1%,此前已经历2025年4月以来最差单周表现。围绕黄仁勋去留的不确定性同样牵动市场神经——美国财政部长Scott Bessent呼吁进行"大刀阔斧"的领导层更迭,特朗普总统亦表态支持黄仁勋复职,而黄仁勋的盟友也在积极推动其回归。
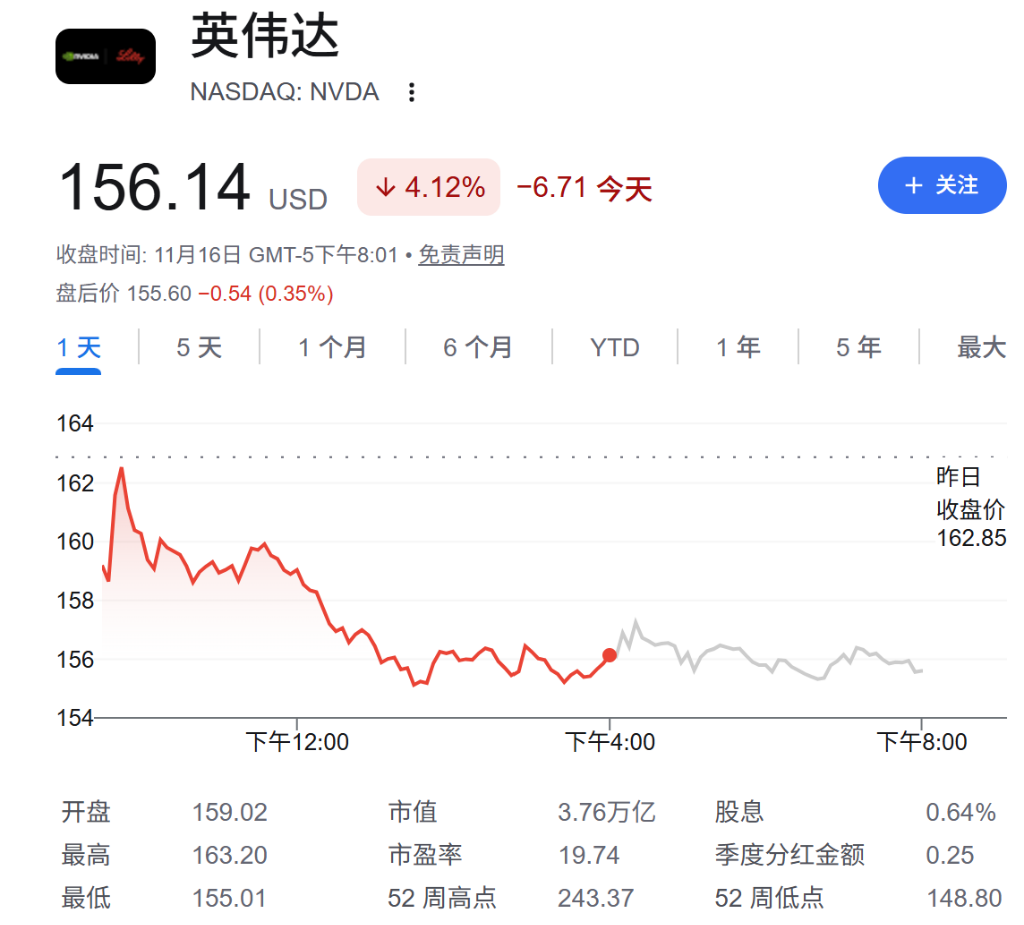
UBS金融顾问兼董事总经理Xi Qiao表示,英伟达在出口限制趋严和管理层不确定性双重压力下,面临尤为严峻的财报前景,预计英伟达及更广泛的AI交易短期内将持续震荡,市场需消化AI生态投资放缓及潜在供应链扰动的影响。
美联储加息预期高企,美债收益率维持高位
在AI担忧升温的同时,美联储政策路径亦令市场承压。美联储官员近期发出信号,12月大概率再度加息。克利夫兰联储主席Beth Hammack表示倾向于小幅、稳步加息,而联储理事Christopher Waller此前曾提出,若通胀压力恶化,不排除一次性加息50个基点的可能性。
基准10年期美债收益率周二维持在5.13%,华侨银行(OCBC)策略师Sim Moh Siong等人在报告中指出,避险情绪与AI忧虑并行升温,但鹰派联储的风险使美债收益率居高不下,难以快速回落。

太平洋投资管理公司(PIMCO)则认为,随着数据中心建设放缓压缩相关债券供给,为AI建设融资的债券信用利差或将收窄,一定程度上缓解信用市场压力。
外汇市场,新西兰元跌至兑美元六年低位,部分原因在于新西兰与美国之间的利差持续扩大。彭博美元即期指数变动甚微,日元小幅升值0.1%至每美元159.26。
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻