 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
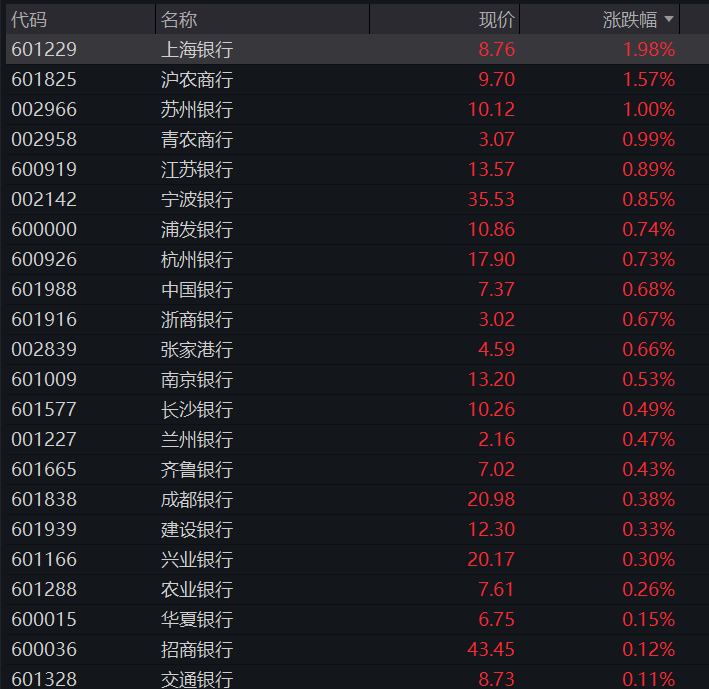
今天,A股半导体产业链盘中活跃——灵晟超算蝉联世界第一、中芯国际三季报超预期叠加设备紧缺,科创50一度涨超3%,光刻机、光刻胶涨幅居前;家电、消费电子延续活跃,AI漫剧、文化传媒重挫领跌。午后,资金重新转入银行板块,工商银行、建设银行、中国银行带领一众银行股继续批量创出新高。
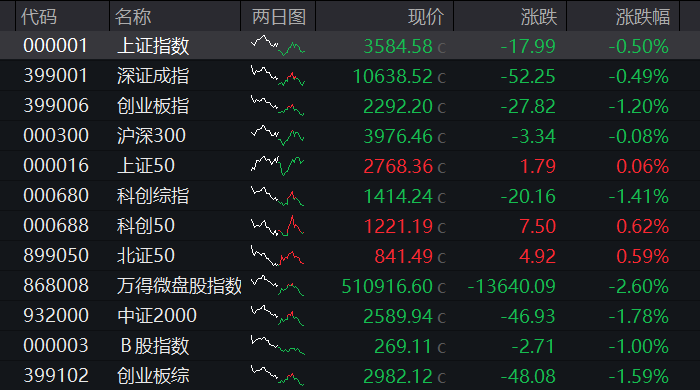
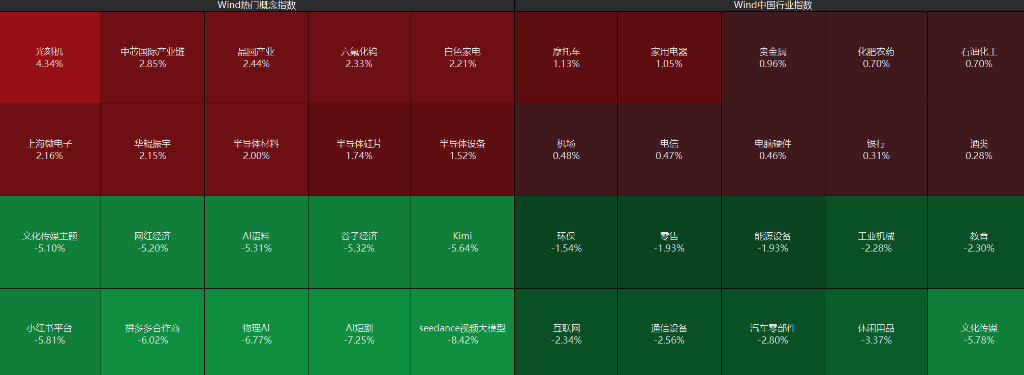
11月17日,A股全天震荡盘整,三大指数午后回落,创业板跌超1%,早盘一度涨1%。科创50涨幅收窄至1%下方,早盘一度涨超3%,AI硬件测核心标的午后走低,光模块“易中天”再跌,半导体产业链活跃,光刻机、半导体设备、先进封装、半导体材料等概念股集体反弹,AI短剧、稀土、煤炭、油气等板块陷入调整。
银行股午后拉升,推动上证50指数翻红。此外,多只宽基ETF尾盘再度放量,创业板ETF广发尾盘爆量成交,全天成交额超71亿较昨日全天放量2.7倍并创下该ETF单日历史最高成交记录,该ETF追踪创业板指数,前三大持仓股为宁德时代、中际旭创、东方财富。
港股同样低开低走,恒指、恒科指双双下跌,恒科指盘初跌近2%,盘中一度震荡上涨,恒科指接近翻红,临近午盘再度回落,权重科网股普跌,百度大跌近7%,腾讯、阿里、美团、快手均下跌。芯片股活跃,华虹宏力大涨9%,光模块、电路板、AI大模型股等局部回升。债市方面,国债期货早盘全线反弹,30年期国债期货显著拉升。商品方面,国内商品期货多数下跌。核心市场走势:
A股:截至收盘,沪指跌0.50%,深成指跌0.49%,创业板指跌1.20%。
盘面上,个股跌多涨少,沪深京三市约4100股飘绿,今日成交1.47万亿。沪深两市成交额1.46万亿,较上一个交易日缩量不足300亿。板块方面,AI硬件侧核心标的午后持续承压,打压市场情绪。半导体产业链盘中一度崛起,因晶圆代工涨价消息传来。银行板块继续吸金,家电、白酒股表现不俗。
银行股方面,四大行集体上扬。工商银行、建设银行、中国银行、江苏银行、南京银行、杭州银行、长沙银行等纷纷创出历史新高。
港股:截至收盘,恒指收跌1.03%,恒生科技指数跌1.14%。
盘面上,腾讯控股、阿里巴巴、百度、京东集团集体下滑,抑制指数表现。华虹宏力、中芯国际、小鹏集团、小米集团逆市走强。光模块再度深调,中际旭创创新低。
债市:国债期货全线上涨,截至收盘,30年期主力合约涨0.88%,10年期主力合约涨0.21%,5年期主力合约涨0.11%,2年期主力合约涨0.02%。
商品:国内商品期货多数下跌,截至收盘,能源品跌幅居前,燃油跌6.60%;化工品多数下跌,沥青跌5.18%;农副产品多数下跌,红枣跌3.21%;非金属建材全部下跌,PVC跌2.96%;油脂油料全部下跌,棕榈油跌2.49%;贵金属全部下跌,白银跌2.44%;黑色系全部下跌,铁矿石跌2.44%;航运期货全部下跌,集运指数(欧线)跌1.96%;基本金属多数下跌,镍跌0.73%;新能源材料涨幅居前,碳酸锂涨5.19%。


半导体制造链:从“超跌反弹”到“全产业链逻辑”
今天的半导体行情,市场给出的定性是"换主线,不是换情绪"。
光刻机、光刻胶、湿电子化学品、溅射靶材这些国产替代最薄弱的环节,今天几乎包揽了涨停榜:联合化学、国林科技20cm涨停,波长光电涨13.42%,茂莱光学涨10.34%,南大光电涨8.22%;电子化学品里的西陇科学、江化微、格林达全部涨停。SEMI的预测也给了个台阶——2026年全球半导体设备销售额预计1659亿美元,同比增长23.2%。


催化逻辑有三重。其一,当地时间11月17日SC26大会上,国家超级计算深圳中心"灵晟"E级超算以2.198EFlops蝉联全球超算TOP500榜首,领先美国El Capitan约21%,"实现从芯片、网络、存储到系统软件的全栈自主可控",强化自主可控叙事。
其二,中芯国际三季报超预期,收入31.9亿美元环比增6.1%、毛利率29.9%、产能利用率97.3%,公司反映热门设备交期拉长至16—24个月、部分紧缺设备超24个月,上游设备确立"卖方市场"地位。
其三,半导体研究机构Semi Analysis大幅下修AI算力资本开支预测(2028年下调近三成、2029/2030年分别下调41%、40%,其中英伟达占66%),昨夜美股芯片股重挫,资金转向国产替代与设备紧缺逻辑,半导体设备ETF招商连续3日净流入1.63亿元。
中信建投认为,"在下游制造环节市占率和上游国产化率双重提振下,半导体设备、材料、零部件未来三年的爆发力和持续性拥有更高的能见度,或可强烈看好半导体国产化的机会",配置上均衡聚焦国产算力替代主线和高股息防御底仓。
光大证券认为,市场大概率进入筑底蓄势阶段,硬科技赛道应聚焦半导体、AI、高端制造等具核心技术壁垒与国产替代逻辑的领域。招商证券指出,算力芯片凭借旺盛需求仍大部分保持50%左右的毛利率,今明年出货放量下盈利预期乐观。
天风证券策略首席吴开达说,在政策与AI需求共同驱动下,国内半导体正"由局部国产替代迈向全产业链制造体系建设",国产GPU及半导体设备是重点方向。
国盛证券的观点更偏结构:"设备材料国产化率提升逻辑长期不变;存储、算力芯片跟随AI需求走景气周期,建议把握结构性机会、规避远期供给过剩细分。"国信证券则给出"A股半导体公司的收入和盈利能力都进入新一轮成长期"的判断。
AI漫剧:一个"2.57%"戳破的题材泡沫
今天跌得最惨的,正是昨天最热的。AI漫剧、影视传媒板块几乎全线跌停,影视院线跌9.02%、影视动漫制作跌9.40%、文字媒体跌8.67%,概念里短剧互动游戏跌7.07%、AI视频跌6.56%、谷子经济跌4.70%。跌停板上躺着文投控股、浙文影业、大晟文化、横店影视、湖北广电、慈文传媒、中广天择、电魂网络、思美传媒、北京文化、欢瑞世纪一长串名字。


引爆点是一份公告。11月16日晚,15天10板、累计涨幅120%的文投控股发了份风险提示:截至三季度末,公司AI漫剧相关业务收入占营业收入比例约2.57%(未经审计),占比仍然较小;前三季营收1.80亿元,同比下滑29.51%,归母净利润-3754.58万元,同比下滑1120.90%;若全年净利润为负且营收低于3亿元,将被实施退市风险警示(*ST)。
一句话,市场炒了半个月的"AI漫剧龙头",AI漫剧收入占比不到3%,主业还在亏损,还有*ST风险。这种级别的证伪,不是情绪退潮能解释的——是逻辑被拆了。浙文影业当天也澄清自己没做AI短剧。龙头的"含AI量"一旦被戳破,整个板块的高位溢价就失去了支点,资金夺路而逃。
机器人板块集体下跌
上周表现强势的机器人板块持续走弱,索辰科技跌超15%,泛亚微透、杭州柯林跌超14%,上纬新材、宇树科技等跌超12%。

中信建投认为,北美巨头加速布局,OpenAI对独立机器人团队进行架构重构。GPT-6惊艳效果有望加速产业核心具身大脑发展,Apple、OpenAI、Meta入局,Tesla推进量产,进一步明确产业趋势。物理AI是人工智能的下一波浪潮,机器人是AI最好的物理载体之一,国内外预计催化不断,建议聚焦优质环节。
中信证券发布报告称,OpenAI重组独立机器人团队并入基模研究与应用两大部门,通用前沿模型已可直接承担机器人“大脑”职能,具身智能作为通用智能的下游应用这一范式获得全球头部模型厂商的组织级验证,前沿AI实验室进入具身智能领域的趋势进一步确定和强化,具身模型的S1/S2层的融合趋势或将加速。建议从国产硬件供应链层面,关注:1)电机;2)减速器;3)丝杠;4)机械臂;5)总成。
AI硬件侧核心标的方面,澜起科技收跌超6%,长鑫科技、东山精密、天孚通信跌超5%,生益科技、联讯仪器、新易盛、蓝思科技、长飞光纤、海光信息、中际旭创、兆易创新跌幅均在4%左右。

本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻