 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
美联储鹰派预期升温之际,AI交易退潮引发的跨资产抛售潮正向大宗商品市场蔓延,投资者纷纷削减风险敞口、平仓拥挤交易,贵金属和工业金属本周全线重挫。美油虽然周五有所反弹,但供应过剩担忧仍然压制市场,连续第三周下跌的势头不改。
11月20日周五,金银铜继续遭遇猛烈抛售:纽约期金和期银分别收跌近5%和逾7%,伦铜和纽铜收跌近3%,原油则在中东地缘政治风险升温、空头回补推动下震荡回升,美油和布油小幅收涨。全周来看,纽铜跌近10%、伦铜跌超9%;原油连续第三周累跌,以收盘价计,美油和布油最近三周的累计跌幅至少接近20%。
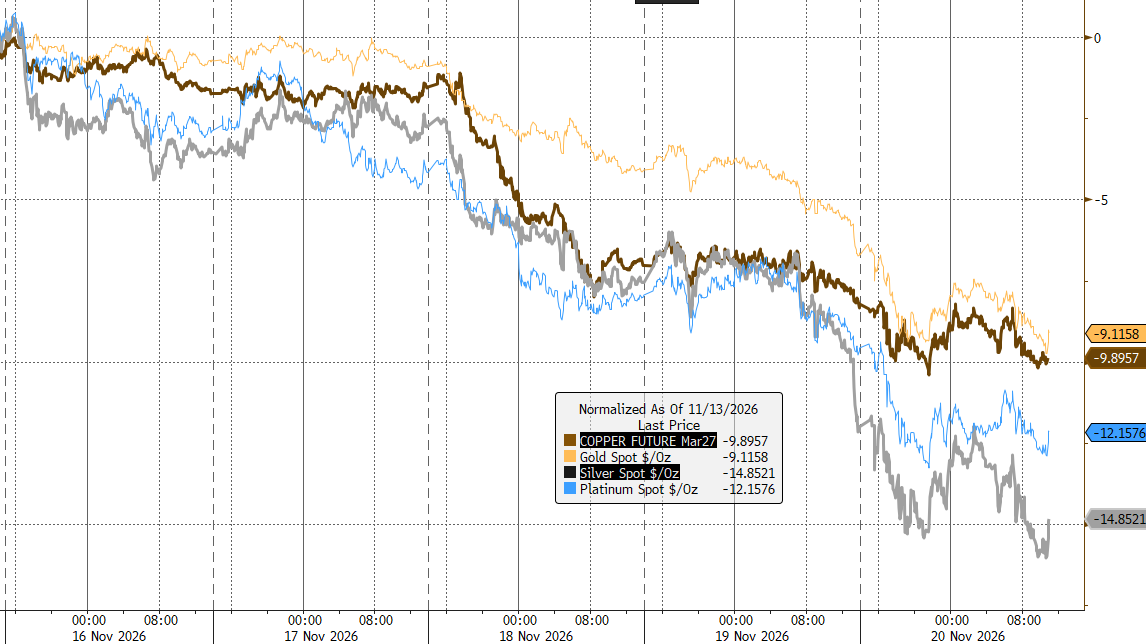
这轮商品抛售背后,是几股力量同时发酵:美联储鹰派信号强化加息预期,美元走强、美债收益率维持高位,削弱了黄金等无息资产的吸引力;与此同时,AI概念股遭遇抛售,投资者开始削减拥挤交易、平仓此前押注AI基础设施需求增长的金属多头头寸,甚至被迫出售黄金弥补其他资产的损失。
铜价的暴跌尤其凸显了AI交易退潮的冲击。此前,投资者将数据中心建设和AI基础设施扩张视为铜需求增长的重要引擎,推动伦铜两个月前一度逼近1.5万美元/吨的历史高位。如今,随着市场重新审视AI投资热潮的可持续性,这部分乐观预期正在迅速消退。
原油则呈现出不同的市场逻辑:周五地缘政治风险重新升温,加上美国感恩节假期前的空头回补,推动油价从盘中低位反弹,但霍尔木兹海峡运输恢复、潜在供应过剩以及全球需求担忧,仍然压制着全周油价。
美联储加息预期升温,AI抛售潮引发跨资产去杠杆
本轮贵金属下跌,首先受到货币政策预期转向鹰派的冲击。
周四公布的美联储10月会议纪要及近期联储官员讲话显示,通胀风险仍然令政策制定者保持警惕,多位官员不排除进一步加息。市场对美联储12月加息的押注明显升温。周五盘中,市场定价显示,投资者预计美联储12月加息25个基点的概率升至96%。与此同时,美元保持强势,美国10年期国债收益率维持在5%以上。
加密货币抵押贷款机构Ledn联合创始人Mauricio Di Bartolomeo分析称:
“(美联储)12月9日加息25个基点几乎已成定局,现金收益率超过4%,10年期美债收益率超过5%,因此,已经积累了大量收益的黄金持有者可以锁定收益,等待价格进一步下跌后再买回来。”
这反映出黄金面临的核心困境:当现金和美债能够提供较高的确定性收益时,黄金这种不产生利息的资产吸引力自然下降。尤其是此前黄金已经积累了大量涨幅,投资者在利率预期转向后更有动力兑现利润。
不过,仅靠利率和美元因素,未必足以解释黄金近期如此剧烈的跌势。
德意志银行金属策略主管Daniel Ghali指出,黄金市场出现了一个值得注意的现象:虽然价格大跌,却没有观察到与跌幅相匹配的大规模资金流出。Ghali在报告中写道:
“我们几乎没有看到大规模黄金资金流出的明显证据。相反,黄金价格的剧烈波动源于市场出现了‘流动性真空’。”
换言之,问题不一定是投资者正在大规模抛售黄金,而是市场买盘明显退缩,导致有限的卖盘也足以引发价格剧烈波动。
AI股票抛售潮则进一步放大了这种压力。
High Ridge Futures金属交易主管David Meger分析称:
“持续进行的AI相关股票抛售,正在迫使部分投资者清算黄金头寸,以弥补其他投资的损失。”
这意味着,虽然黄金传统上被视为避险资产,但在投资组合遭遇整体损失时,也可能成为投资者最容易变现的资产之一。随着科技股抛售加剧,部分投资者不得不出售黄金,进一步加大了金价压力。
期金收跌近5%、期银暴跌逾7%,贵金属遭遇集中抛售
贵金属成为本周商品市场抛售的重灾区。
黄金周五全天保持跌势,美股午盘时段,纽约黄金期货和现货黄金均刷新2025年8月以来盘中低位,期金一度跌至3502.9美元/盎司附近,日内跌幅接近5%。现货黄金周五也一度跌破3503美元/盎司,日内跌幅接近3.4%。
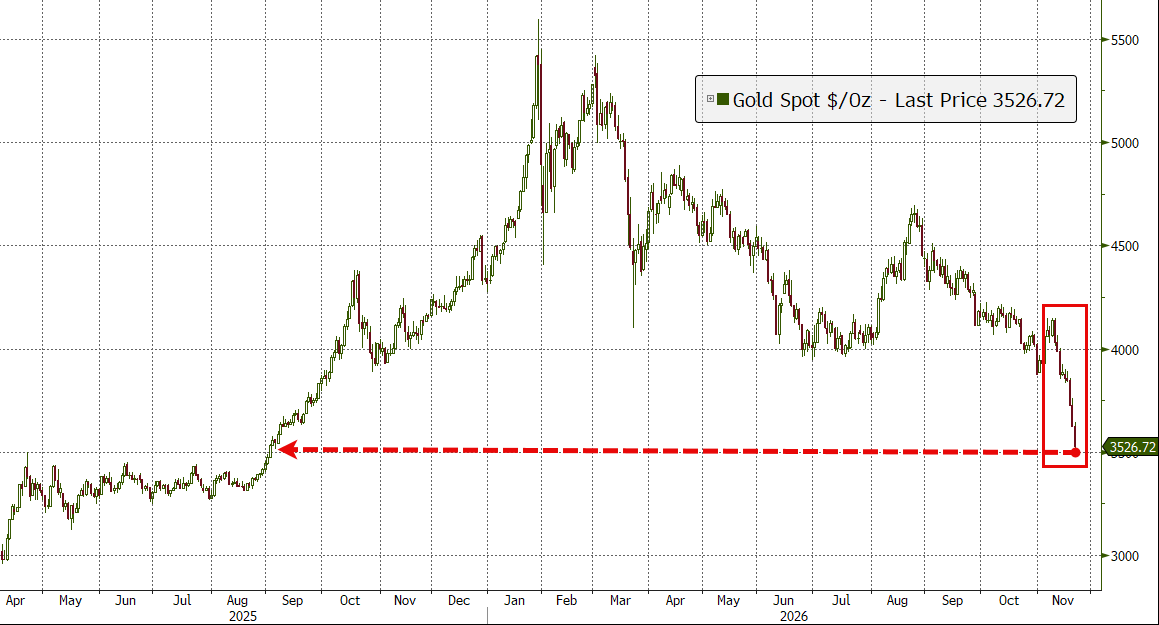
截至收盘,COMEX 11月黄金期货下跌4.61%,创3月19日以来最大单日跌幅,报3512.3美元/盎司,刷新2025年8月29日以来低位,连跌三日,本周累计下跌9.47%,创3月20日以来最大单周跌幅。
纽约期银和期金同样三连跌,不过跌势更加猛烈。周五COMEX 11月白银期货收跌7.41%,创5月15日以来最大单日跌幅,报41.035美元/盎司,刷新新2025年9月9日以来低位。
全周期银累跌17.31%,创1月30日以来最大单周跌幅,和期金连跌两周,最近六周内第五周累跌。
美国黄金交易商American Gold Exchange市场分析师Jim Wyckoff预计:
“未来几个交易日,价格仍可能进一步大跌。但从时间维度来看,黄金和白银市场很可能在不久之后就会触底。”
这意味着,尽管短期价格仍面临压力,但部分市场人士已经开始关注贵金属是否接近阶段性底部。
值得注意的是,黄金ETF持仓自夏季以来总体上仍有所增加,COMEX期货投机者也没有大规模削减此前的多头仓位。这与金价剧烈下跌形成反差,进一步说明当前市场的流动性收缩和买盘退缩可能比单纯的资金大规模撤离更加重要。
AI需求预期遭重新定价,纽铜七连阴、连跌六周
如果说黄金下跌主要受到利率、美元和跨资产流动性冲击,那么铜价的暴跌则更加直接地反映出市场对AI投资前景的重新评估。
周五,伦敦金属交易所(LME)三个月期铜收跌2.92%,报12160美元/吨,创3月26日以来新低,本周累跌9.25%。
纽约商品交易所COMEX 11月期铜收跌2.63%,报5.477美元/磅,刷新3月30日以来低位,本周累跌9.91%,创8月1日以来最大单周跌幅,并连续第六周累跌,创2022年7月以来最长周跌 。
伦铜周五收创将近八个月新低。评论认为,本周铜市动荡的核心原因,是投资者越来越怀疑AI支出增长的可持续性,以及铜在AI基础设施建设中的需求前景。
今年以来,铜被视为AI数据中心建设的重要受益品种。数据中心需要大量电缆、变压器、电力传输设备和冷却系统,投资者据此押注AI基础设施扩张将持续推高铜需求。
这一乐观预期曾推动铜价在9月一度接近1.5万美元/吨的历史高位。
但随着AI股票遭遇抛售,投资者开始重新审视数据中心投资能否持续,以及AI企业未来的资本开支是否能够兑现此前的增长预期。此前建立在AI需求增长之上的铜价多头交易因此遭遇集中平仓。
Benchmark Mineral Intelligence铜分析师Albert Mackenzie的观点称:
“只要AI一直在推动铜价上涨,我们就一直在说,这种影响可能有些被过度放大了。”
这一判断揭示了当前铜价调整的核心:AI数据中心建设确实会增加铜需求,但市场此前可能已经过度提前计入了未来数年的需求增长。
Capital.com高级金融市场分析师Kyle Rodda也指出:
“越来越多的迹象表明,AI投资热潮正在减弱,而美联储为了控制通胀,将不得不采取更加激进的政策。”
Rodda还指出,美元走强也令铜价承压。
周五其他基本金属也普遍走弱。全周,伦铝累计跌超6%,伦锌跌近5.6%,均连续第三周下跌;伦镍跌超3%,连跌两周;此前一周反弹的期锡和期铅分别累计跌超10%和约2.5%。
不过,铜价暴跌并不意味着实物市场已经同步出现需求崩塌。此前中国部分地区的铜现货供应依然紧张,上海期货交易所可交割库存持续下降,现货升水甚至创出纪录高位。
这也说明,当前铜价的剧烈调整,很大程度上来自金融市场对未来需求预期的重新定价,而非现货市场已经全面转向宽松。
地缘政治风险支撑美油反弹,供应过剩担忧仍压制周线表现
与金属市场不同,原油周五出现反弹,但全周仍然大幅下跌。
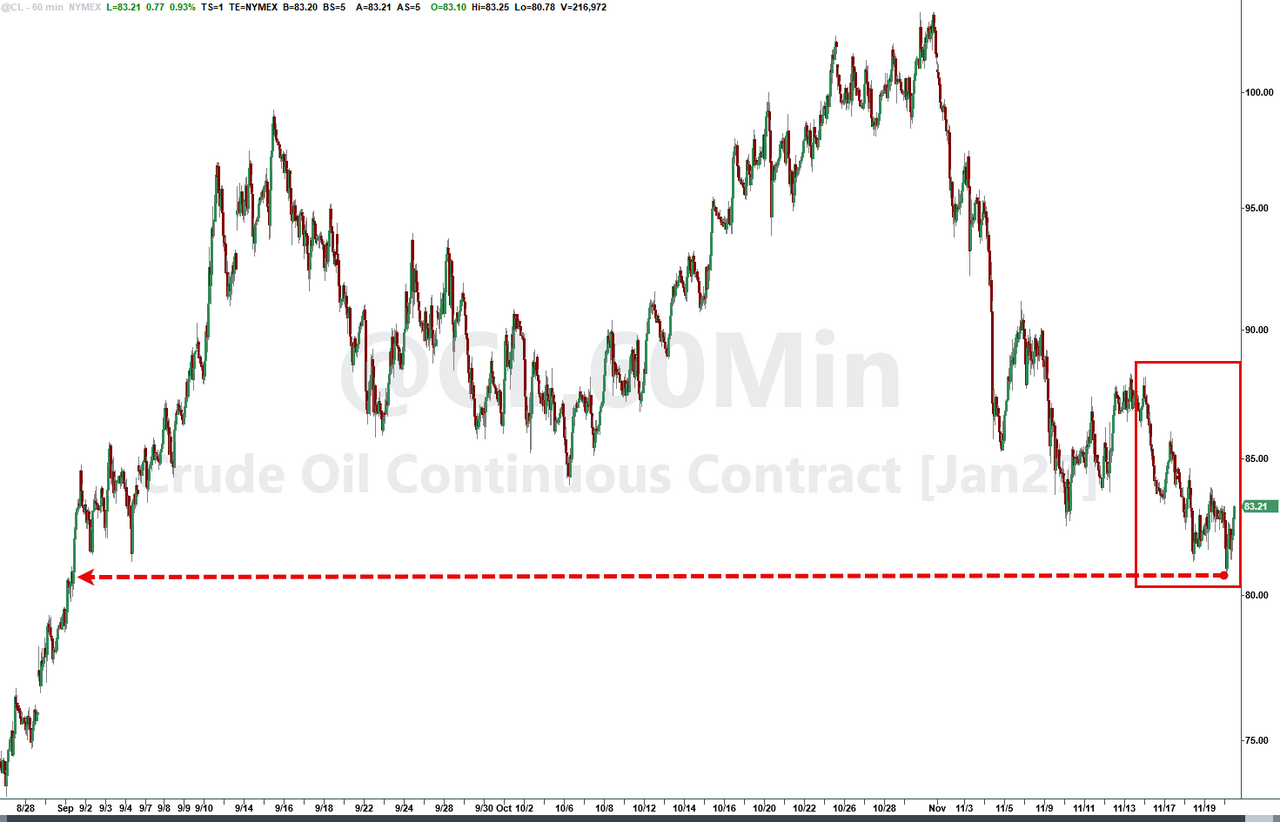
周五欧股交易时段,国际原油期货一度走弱。WTI 1月原油期货最低跌至80.78美元/桶,日内跌幅约2%;布伦特1月原油期货最低跌至90.06美元/桶,日内跌幅接近2.1%。随后油价震荡回升,美股午盘时段彻底摆脱跌势。
截至周五收盘,两连跌的WTI 12月原油期货上涨0.77美元,涨幅0.93%,报83.98美元/桶,摆脱周四刷新的8月26日以来收盘低位;布伦特1月原油期货上涨0.59美元,涨幅0.64%,报92.57美元/桶,连续两日收涨,继续脱离周三刷新的一周低位。
但周五上行并未改变原油全周疲弱走势。美油本周累跌5.17%,布油下跌3.41%,均连续第三周累跌。最近三周,美油累跌19.34%,布油累跌21.31%,均创6月26日以来最大三周跌幅。
媒体指出,周五美油反弹主要受到中东地缘政治风险重新升温,以及美国感恩节假期前交易员回补空头头寸的推动。
其中,胡塞武装周五警告沙特红海沿岸港口附近的人员撤离,并威胁如果沙特领导的联军袭击也门荷台达港,将对吉达等沙特港口发动攻击。胡塞武装此前还向利雅得发射导弹。
此外,伊朗革命卫队海军此前表示,两艘油轮在霍尔木兹海峡触雷并起火。UOB Group分析师的客户报告称,11月伊朗针对通过霍尔木兹海峡油轮的袭击大约达到每天一起,仍然给原油市场带来地缘政治风险溢价。
Again Capital合伙人John Kilduff表示:
“市场普遍认为,美国军方已经处于高度戒备状态,随时可能采取行动。”
他同时指出,感恩节假期前的买盘也对油价反弹有所贡献,但推动力不及伊朗局势带来的担忧。
不过,油价周五反弹并不意味着供应端压力已经消失。真正压制原油全周表现的,是市场对供应过剩的担忧正在重新升温。
媒体指出,随着霍尔木兹海峡原油运输量恢复至战前大致水平,市场对未来供应过剩的预期不断增强。此前中东冲突曾严重扰乱全球能源贸易,但如果运输逐步恢复,供应端的紧张程度就可能明显缓解。
法国巴黎银行大宗商品策略师Aldo Spanjer表示:
“本周中东地区的原油出口流量仍然相对强劲。同时,市场也存在一种观点,即只要各方仍在持续对话,就可能意味着一项协议在酝酿中。”
不过,Spanjer并不认为地缘政治风险已经消失。他表示:
“如果你相信地缘政治风险不会卷重来,那么目前的价格就是合理的。但我并不属于认为这件事已经结束的阵营……我可能会看到油价反弹。”
这也解释了为什么原油周五能够在地缘政治风险升温后迅速反弹,但全周仍然累跌:市场一方面为潜在供应中断保留风险溢价,另一方面又在重新计入中东供应恢复和全球需求走弱的可能性。
此外,AI交易退潮和全球股市下跌也开始影响原油市场。Saxo分析师的报告称:
“(油市)供应中断仍然是一重风险,但与AI交易平仓及整体避险情绪有关的短期需求担忧,正在压制油价。”
这意味着,原油不仅面临供应端潜在过剩的压力,也受到全球风险偏好下降、经济增长预期转弱的拖累。
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻