 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
在半导体股票大跌、数据中心政策前景不明、英伟达CEO疑云未散的市场环境下,Anthropic的IPO依然获得10倍超额认购——这一现象背后,折射出AI时代最核心的投资逻辑之争。
Altimeter Capital创始人Brad Gerstner在TomorrowX 峰会上详解了Anthropic IPO获追捧的三大驱动力:史上最大的潜在市场、大幅压缩的算力成本,以及一个反常识的事实——Anthropic仅用全年约四分之一的算力预算,便撑起了千亿美元量级的年化收入。他同时警示投资者,新股上市后12个月内出现50%峰谷振幅属于常态,缺乏心理承受力者不宜轻易入场。
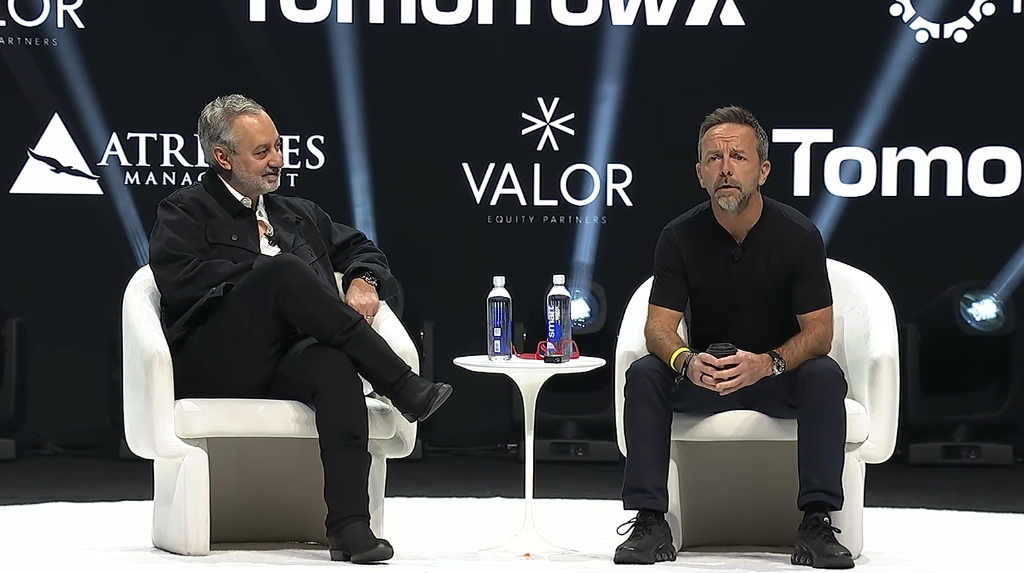
在更宏观的投资框架层面,Brad Gerstner明确亮出"模型至上主义(Model Maximalist)"立场,正面挑战市场主流的"模型商品化"共识。他认为,AI的规模效应与网络效应将使绝大部分经济价值最终集中于头部一至三家基础模型公司,这一格局甚至可能比互联网、移动互联网、社交媒体时代更为集中。
他的核心选股标准只有一条:所持仓位必须与通用人工智能的进步呈正相关——当基础模型变得更强,被投企业的价值应随之上升,而非被替代。
Anthropic IPO:逆风中的10倍超额认购
Brad Gerstner指出,Anthropic IPO处于一个极为复杂的市场背景之中:半导体指数在过去数月内下跌约60%,市场对数据中心相关政策存在担忧,英伟达CEO黄仁勋(Jensen Huang)亦在IPO前夕陷入人事风波。
"如果你提前告诉我这就是Anthropic上市的市场背景,我会说他们可能要推迟IPO,"Brad Gerstner表示,"但这笔订单将成为我们基金历史上最大的一笔,我相信很多其他投资者也是如此。"
他将10倍超额认购归结为三点:其一,潜在市场规模是科技史上最大的一次——覆盖全球每一个消费者和每一家企业,且渗透速度超过硅谷有史以来任何一项技术;
其二,Anthropic即将实现1000亿美元年化收入,却仅有5000名员工,而当年谷歌达到同等收入规模时拥有10.5万名员工,节省下来的巨额人力成本足以覆盖算力开支;
其三,推理与算力成本每年下降约90%,而随着模型能力增强,单位算力所产生的收入仍具有可观的上升空间。
算力的真相:千亿营收只用了四分之一预算
Brad Gerstner着重强调了一组被市场忽视的数据。在2026年前九个月约2吉瓦(GW)的总算力预算中,Anthropic仅将约25%至26%(约500兆瓦)的算力用于支撑现有客户服务和千亿级年化营收。
"大家都觉得,他们要花多少钱才能把Claude和AI Agent跑起来,"他说,"但实际上只有26%的算力预算用于产生1000亿美元的收入。"
其余绝大部分算力,均投入到下一代模型的训练之中。
他认为,这一结构本身说明了两个问题:一是即便面对数据中心政策层面的不确定性,Anthropic明年维持千亿营收所需的算力依然有限;二是公司正在将大量资源押注于"超级智能奇点"的到来,"他们知道我们正处于超级智能实现的门槛上,他们想成为第一个抵达的人。"
IPO交易策略:波动是常态,仓位须量力而行
Brad Gerstner预计Anthropic将于发布会次日晚间定价并开始分配,周四中午前后正式开盘交易。他直接点明,新股上市后12个月内出现大幅振荡是普遍规律,以SpaceX为例,从峰值到谷底的跌幅约为50%。
"在IPO初期阶段,价格会非常波动,"他说,"根据自己的承受能力来调整仓位,如果你没有承受波动的心理素质,就不要买。"
他同时披露了自己的操作逻辑:在对冲基金中,若Anthropic股价出现超涨,他会对该部分敞口进行对冲;而在私募基金、个人账户及纯多头基金中,他则倾向于坚定持有,不轻易操作。他将自己能够在波动中保持定力的原因归结为"投入了一万小时建立起别人不具备的conviction(信念)",并直言98%的投资者是趋势追随者,"涨了就买,跌了就卖,这是一条很难赚钱的路"。
模型至上主义:与市场主流共识的正面交锋
在更宏观的投资逻辑上,Brad Gerstner系统阐述了自己坚持两年半的"模型至上主义"立场,并明确将其定位为对市场共识的逆向押注。
他描述的市场共识是:未来将出现20个相互竞争的模型,大量开源项目涌现,模型层将逐渐商品化,经济价值将流向应用层和其他技术栈。他认为持有这一观点的阵营中不乏顶尖智识人士。
Brad Gerstner的判断截然相反。他援引互联网、移动互联网、社交媒体以及超大规模云计算的历史规律,认为AI同样是一场规模效应与网络效应驱动的竞争,绝大部分经济价值最终将集中于头部的一至三家基础模型公司。"我甚至认为,由于这个市场的本质,AI会比此前任何一次超级周期都更接近自然垄断。"
他表示,目前市场上的证据进一步强化了他的这一判断,而非动摇它。
核心选股框架:正相关于AI进步
Brad Gerstner将上述宏观判断转化为一条具体的选股标准:投资组合中的每一个标的,都必须与通用人工智能的进步呈正相关。
"我每天早上醒来,希望我持有的所有标的都能从基础模型的进步中受益,"他说,"如果我读到Anthropic或OpenAI发布了更强的新模型,我对自己的投资应该感到振奋,而不是担忧。"
他以反例说明:若某家企业在基础模型能力大幅提升后,其核心功能可能被直接替代,那么这类标的便不符合该框架的要求。"不要持有那些随着AI变得更强而价值下降的资产,要持有那些随着AI变得更强而价值上升的资产。"他将其描述为"当下最容易做出的一个押注"。
这一框架与他1999年押注搜索与电商、2012年逆势重仓云计算(最终投出Snowflake、MongoDB、Twilio、Okta,获得逾50倍回报)的方法论一脉相承——在每一个技术超级周期中,先建立独立的宏观框架,锁定价值流向,再以此为北极星筛选标的,快速排除噪音。
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻