 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
11月18日晚间,睿能科技(603933.SH)披露审核问询函回复,回应上交所就收购博泰智能装备(广东)有限公司(下称“博泰智能”)75%股权提出的17个问题。这单交易4月披露预案,7月底明确作价,9月获上交所受理。睿能科技拟以股份和现金合计支付3.75亿元,对应博泰智能整体作价5亿元。目前,交易仍待上交所审核通过、证监会同意注册。
买下博泰,睿能科技可以补齐工控产品线里的导轨、丝杠,也能补齐一块新的利润增长点。2026年一季度,博泰近九成主营收入来自锂电领域。而电池厂花多少钱建产线、买设备,直接影响博泰的订单和利润,这也是上交所追问扩产计划的原因。从二级市场表现来看,锂电厂商股价与业绩高增长的背离走势,已反映出市场对2027年行业走弱的担忧。
标的成色如何
本次交易涉及9名卖方,包括杨博、杨硕兄弟等创始股东及多家投资机构。以2026年3月31日为基准日,博泰全部股东权益评估值为5.05亿元,较账面归母净资产增值177.83%。各方据此商定整体作价,再按入股成本、持股时间和退出诉求分配对价。按各自转让价格折算,博泰整体估值从4.57亿元到6.79亿元不等。部分投资机构多分得的对价,由创始股东让出。
除了同一笔交易里各家卖价不同,上交所还追问,为什么相隔半年,对博泰的评估值就从3.9亿元升至5.05亿元。博泰此前一笔股权转让所依据的评估,对2027年营收的预测为3.40亿元,本次反而下调至3.15亿元,预计净利润却从3,352万元升至4,260万元。公司解释,两次评估的预测口径有所不同。具体到2027年,预计期间费用比前次少了1,295万元,超过预计营业毛利减少的378万元。
支付安排上,3.75亿元对价中,股份对价为2.25亿元,现金对价为1.5亿元。睿能科技拟募集配套资金不超过2.25亿元,其中1.5亿元用于支付现金对价。睿能科技已预付3,500万元,杨硕和鑫昂泰以合计15%的博泰股权,为预付款返还等义务提供担保。
睿能科技先买75%,剩余股权怎么处置,还要看博泰此后三年的业绩。杨博、杨硕、鑫昂泰及MPC承诺,2026年至2028年,博泰经审计的归母净利润按扣除非经常性损益前后孰低计算,分别不低于3,750万元、4,350万元和4,900万元,三年累计1.3亿元。补偿金额按各年末的累计业绩差额计算。承诺期满且累计达标后,剩余股东可要求睿能科技先以现金受让不超过20%的股权。双方以届时评估结果为基础,参考提出受让要求当年和前一年平均净利润的12倍协商定价,睿能科技保留放弃收购的权利。
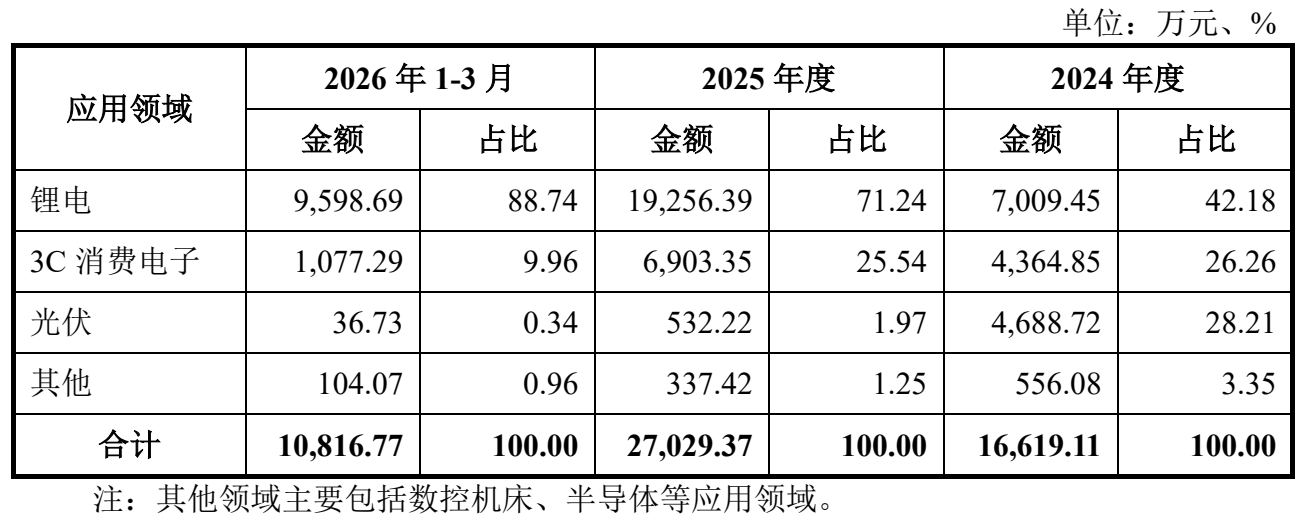
这1.3亿元的承诺利润从哪来?主要看订单来自哪类客户。博泰成立于2017年,生产直线导轨、滚珠丝杠,也把零部件组装成传动系统,先导智能、赢合科技等设备厂买回即可装机。值得注意的是,锂电业务占博泰主营收入的比重从2024年的42.18%升至2025年的71.24%,2026年一季度又升至88.74%。事实上,博泰之前也经历过下游削减开支的影响。光伏设备投资放缓后,其光伏收入从2024年的4,689万元降至2025年的532万元。
图源:公司公告
业务表现来看,受锂电行业高景气带动,相关厂商业绩快速增长,博泰2026年前8个月实现营收2.94亿元、净利润6,611万元,均已超过2025年全年的2.71亿元和3,240万元。
主业低毛利、工控收入低增长,收购补齐执行层
睿能科技以针织横机的智能电控系统起家,如今主营工业自动化和芯片分销。业务构成来看,主营业务低毛利与低增长并存:2025年,芯片分销撑起约六成收入,毛利率只有13.76%,工控业务收入则只增长了1.97%。2026年前三季度,睿能科技归母净利润同比增长125.97%,但芯片分销收入增速仍明显快于工控业务。
睿能科技看中博泰,是因为两家的产品可以配套卖给设备厂。过去,设备厂向睿能科技采购控制器、伺服驱动器和电机,导轨、丝杠还要另行采购。有了博泰,睿能科技便可以向同一家设备厂供应更完整的运动控制系统。从另一头看,睿能科技原有的机床、电子设备客户,也可能成为博泰的新增客源。这部分订单何时落地,决定了博泰能多快降低对锂电的依赖。
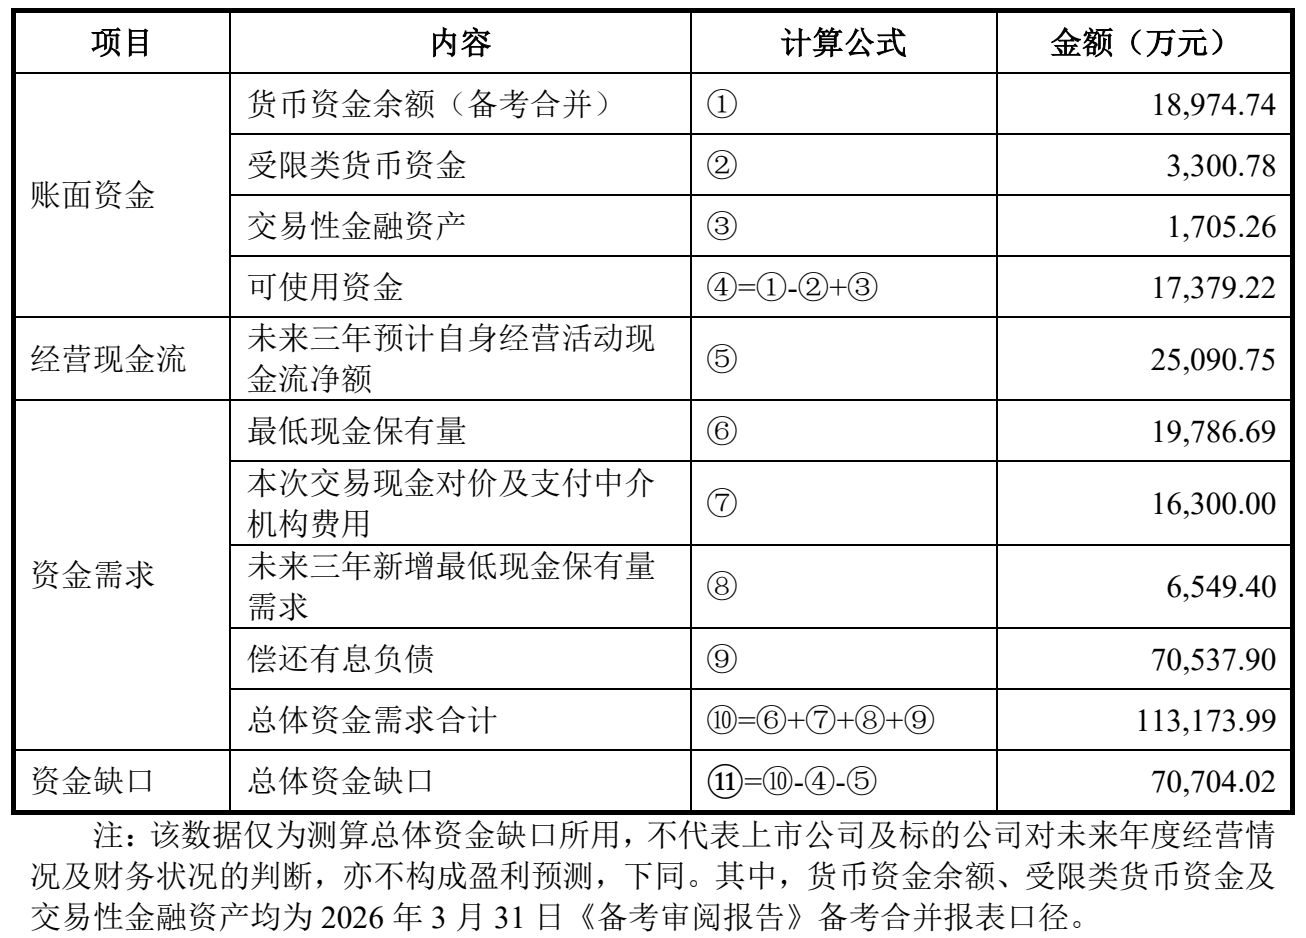
长期来看,公司的账面资金依然紧张。2026年6月末,睿能科技可自由支配的货币资金约1.80亿元,足以支付1.5亿元现金对价,但一次付清会用去大半。按交易后的备考合并口径,公司测算未来三年总体资金缺口约7.07亿元。若收购完成,睿能科技还将新增约2.47亿元商誉。博泰一旦持续达不到预期盈利水平,上市公司将会面临商誉减值风险。
图源:公司公告
睿能科技看中的还有博泰的锂电客户。博泰于2022年进入宁德时代合格供应商体系,两年后,宁德时代参投的宜宾晨道才入股博泰。针对宜宾晨道退出后订单会否流失的问询,睿能科技表示,博泰取得供应商资格早于基金入股。至于明年能拿到多少订单,睿能科技则在回复中指出,储能项目建设和现有产线改造仍会带来采购需求。2026年前九个月,博泰销售订单净额同比增长62.74%,月均约3,494万元。截至9月底,在手订单约2,589万元。博泰今年接单很快,但手里的订单大多只够看到近期交付。设备厂按生产进度分批采购,博泰多数订单在一个月内就能交完。
从行业层面来看,风险主要来自锂电周期这一头。设备厂扩不扩产,最终取决于电池厂花不花钱。2026年1-9月,国内新能源车产量增长12%,不到上年25.1%增速的一半;1-8月风光新增装机150GW,同比下降48%;前三季度新型储能新增装机102.3GWh,同比只增6%。电池厂商的增速已经明显放缓。以宁德时代为例,2026年半年报显示,公司在建产能已达764GWh,规模相当于其2025年一整年的产量。产能上来了、需求却慢了,电池厂接下来要做的是省开支,最先省掉的往往就是设备采购。而二级市场上已经提前定价:宁德时代A股较年内高点回撤超过50%,市值缩水至1.07万亿元,而2025年净利润仍增长42%,业绩与股价明显背离。
在市场普遍押注锂电弱周期的背景下,睿能科技仍给出5亿元整体作价和1.3亿元三年承诺,相当于用2026年的高增长为2027年可能面临的行业低谷定价。若扩产放缓,并购标的能否撑起5亿作价将是公司面临的主要考验。(作者|陈析南)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
来源:钛媒体