 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
英伟达财报后涨势骤然逆转,叠加美联储会议纪要释放鹰派信号,美股周三承压走低,标普500指数连续第五个交易日下跌。能源、医疗板块跌幅居前,纳指靠亚马逊等少数权重收涨。
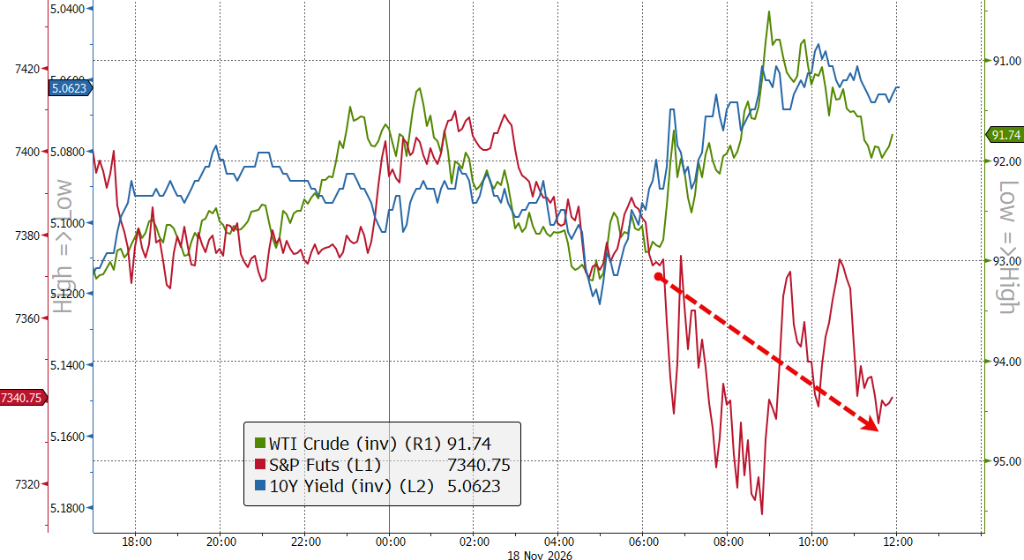
道指收跌1.1%,标普500指数下跌0.2%、未能重新站上200日均线,纳指逆势收涨0.4%。英伟达股价单日下跌约3%,抹去了财报公布后的盘中涨幅。尽管公司季度业绩超出分析师预期,并上调了营收指引,但联合创始人黄仁勋离职引发的不确定性持续压制投资者情绪。
加息预期叠加AI基建需求疑虑,金银铜同步暴跌。黄金跌破3800美元创14个月新低,伦铜跌5.7%创七个月新低。美元指数升至19个月高位,美债长端收益率下行。
美联储10月政策会议纪要显示,几乎所有官员均同意未来数月内可能需要继续加息以使通胀及时回归2%目标,这进一步打压了市场风险偏好。
市场普遍认为,与SpaceX IPO之前的市场表现类似,近期科技股及加密货币遭遇的卖压,部分源于投资者为参与Anthropic IPO腾挪资金。
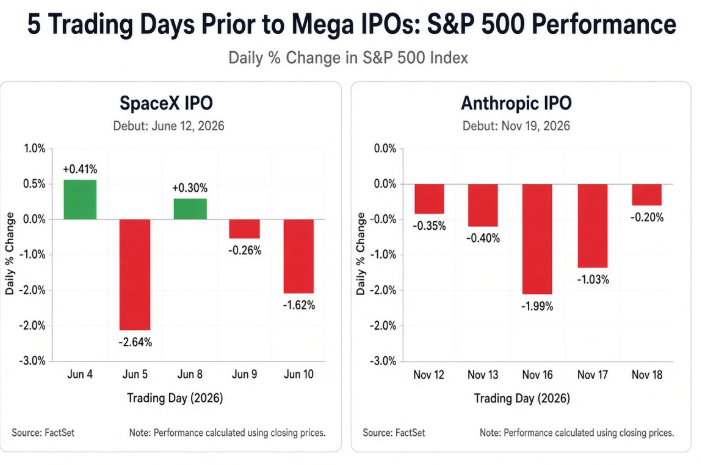
Anthropic的IPO定价为每股83美元,高于此前70至78美元的发行区间上限,发行规模也有所扩大。华尔街见闻此前提及,该公司还同步以IPO价格完成了260亿美元的私募配售。按发行区间上限计算,本次发行将募资约644亿美元,对公司估值约为1.4万亿美元,有望成为史上规模最大的IPO之一。
NewEdge Wealth的Jay Peters表示:
Anthropic的IPO看起来根基稳固,考虑到该公司作为AI基础设施核心消费者的关键地位,这对整个AI生态系统而言是一个积极的结构性信号。
标普500五连跌失守200日均线,医疗保险股下挫拖累道指
分析认为周三市场的波动围绕两条线索展开。其一是Anthropic即将进行的史上最大规模首次公开募股,投资者卖出流动性最好的资产以筹措认购资金。其二是美联储官员的鹰派表态与会议纪要,把12月加息的定价进一步推高。
周三标普500报7,323.63点,跌0.23%,连续第五个交易日下跌并失守200日均线;纳斯达克综合指数报24,429.88点,涨0.42%;道琼斯工业平均指数报50,198.17点,跌1.11%,在三大指数中表现最弱。
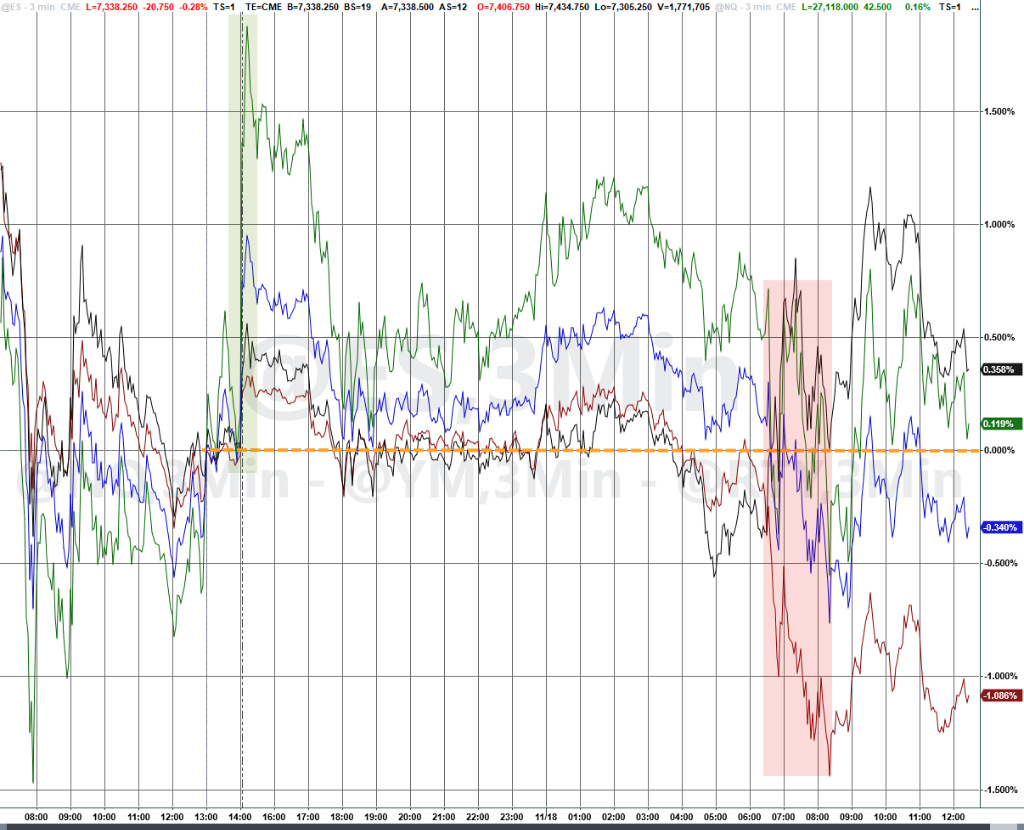
标普500指数多次尝试突破200日均线均告失败。

医疗保健和能源类股受冲击最大,而可选消费类股表现优于其他板块。

医疗保险板块中,联合健康收跌10.21%,报349.91美元;Humana跌13.00%,Elevance Health跌7.63%。
美国联邦医疗保险和医疗补助服务中心提出反欺诈规则,把审计范围回溯至2018年的医保优势计划,行业每年需追回的款项约90亿美元。
大型科技股涨跌不一。Meta跌0.40%,苹果小幅收涨,亚马逊涨3.82%,博通涨3.64%。

今天市场波动较大,AI 指数表现优于标普 500 指数(不含 AI 成分股)。

软件板块在昨日表现糟糕之后,今日表现优于预期。

网络安全股票在过去几天的宕机、黑客攻击浪潮中飙升。Palo Alto Networks涨9.90%,CrowdStrike涨7.95%,Zscaler涨6.83%。Java语言高危漏洞预警提升了市场对安全产品的需求。
摩根士丹利首席分析师Meta Marshall表示,需求调查保持健康,加上板块此前的回调,三季度财报的风险汇报比明显改善。

英伟达最新季度业绩及营收展望均超出华尔街预期,公司还宣布扩大股票回购计划,但这些利好均未能提振股价。英伟达收跌2.89%,报150.96美元。盘中股价一度上涨,随后回吐全部涨幅。

投资者的核心顾虑在于:黄仁勋的突然离职令外界对公司未来战略方向充满疑问。 Innovation Investor通讯编辑Luke Lango指出:
公司当前面临的根本性、生死攸关的问题:一年后这家公司会是什么样子?答案将取决于未来数周乃至数月内发生的事情。
美联储鹰派信号强化,债券与美元同步走强
美联储10月会议纪要公布后,市场对货币政策路径的判断明显趋于谨慎。纪要显示,少数官员认为,若通胀数据持续不利,有必要实施50个基点的加息。
在美联储官员层面,美联储理事沃勒当天发表强硬表态,呼吁更积极地应对通胀。另有官员Barr表示通胀仍然过高,且认为进一步加息"可能是适当的";Daly则表示支持继续采取审慎的政策路径。
金融市场目前定价显示,12月加息25个基点的概率接近确定,而50个基点加息的概率仍然仅有10%至15%。

Westpac Banking Corp.固定收益研究主管Damien McColough表示:
已有相当多的加息风险被纳入定价之中。
尽管鹰派声音不断,受国际油价大幅下跌带动的通胀预期回落,美国国债连续第三个交易日上涨,10年期美债收益率仍下行约4至5个基点至5.05%至5.06%区间,30年期收益率报5.414%,今天的20年期国债拍卖表现稳健。

TD Securities利率策略师Molly Brooks指出:
尽管本周多位联储官员已就通胀过高发出警告,但油价下跌缓解了投资者对油价向未来通胀传导的担忧。
美元指数收于103.862,涨0.36%,创下约19个月新高。

油价大跌,金属与加密货币全线承压
原油市场出现显著回调,WTI原油跌幅逾3.7%至约82.80美元/桶。

美国能源信息署(DOE)公布数据显示,截至11月13日当周商业原油库存增加338万桶,远超市场预期的约100万桶,为连续第二周增加;汽油库存增幅亦超500万桶,大幅高于约140万桶的预期。
尽管地缘政治局势仍然紧张——包括美军打击伊朗伊斯兰革命卫队目标、乌克兰袭击俄罗斯境内炼油设施,市场普遍将原油流通改道的能力纳入定价,使得供应面的看空逻辑占据上风。

贵金属和加密货币同样未能幸免。现货黄金下跌逾3%,回落至2025年9月以来低点。

现货白银跌至约45美元,跌幅约4.7%,盘中一度失守45美元关口。

铜价下跌约4.69%,此前押注AI热潮的多头大规模平仓。

彭博宏观策略师Simon White指出,黄金从未是流动性对冲工具,当前走势不过是投资者将其作为"储蓄罐"来弥补其他头寸亏损的惯常模式,但黄金作为偿债能力对冲及双尾风险对冲的基本属性并未改变,当前估值相对实际利率、美元、股票和铜价已显便宜。
比特币单日下跌约2.8%至62,518美元,以太币同样跌2.8%至1,754美元,市场普遍认为快钱正在退出以为Anthropic IPO腾挪流动性。

本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻