 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
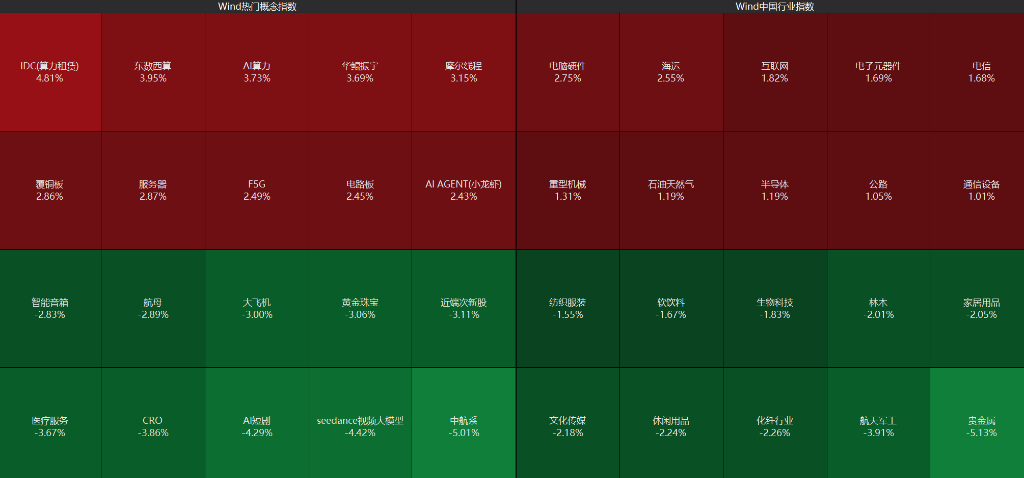
11月18日,A股三大股指早盘高开回落,午后探底回升,三大指数最终集体收红。午后A股科技线突然加速,算力租赁、华为算力、PCB、半导体芯片四个方向几乎同时点火,推动科创50指数盘中一度涨超3%。油气、海运、电信等板块走强。贵金属、生物医药、AI短剧等再度陷入调整,其中AI短剧重挫领跌。
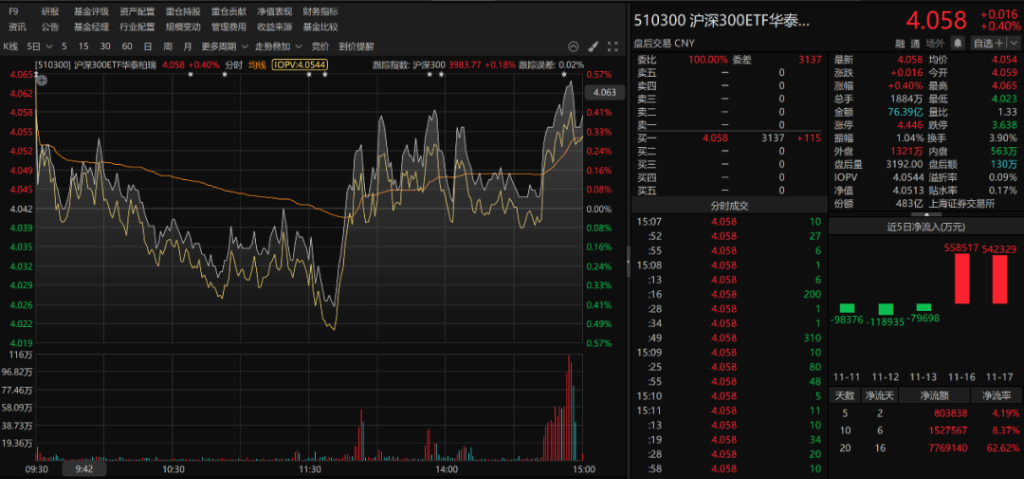
临近尾盘,市场再次出现大资金抄底的迹象。部分宽基ETF尾盘放量,创业板ETF易方达、沪深300ETF华泰柏瑞、沪深300ETF华夏、沪深300ETF易方达等均明显放量,其中沪深300ETF华泰柏瑞上午成交12亿元,全天成交76.39亿元,其中,最后20分钟成交38.34亿元。
此外,面对震荡的市场,今天盘中监管部门就两则市场“小作文”集中辟谣,明确表示相关传言均不属实,提醒投资者勿信勿传。:证监会新闻发言人11月18日明确回应,网传“监管要求基金公司上报全部产品AI敞口”的信息不属实,证监会未向基金管理人提出相关数据报送要求。据资本市场辟谣平台,近日,互联网上传播关于“国常会上有人表态不会再频繁救市了”相关信息。经核查,该信息为谣言,系编造会议内容、歪曲炒作政策,严重扰乱资本市场预期,影响极其恶劣。
港股全天低开低走,恒指、恒科指双双下行,恒指跌近1%,权重科网股多数下跌,京东业绩报告后大跌超7%。光模块、电路板等AI硬件股午后亦回升,华虹宏力、东山精密、澜起科技涨3%。AI大模型股反弹,智谱涨近10%。Anthropic即将于周四登录纳斯达克。债市方面,国债期货多数上涨。商品方面,国内商品期货多数下跌,贵金属跌幅居前,此前国际现货黄金跌破3800美元,因美联储12月加息预期升温。
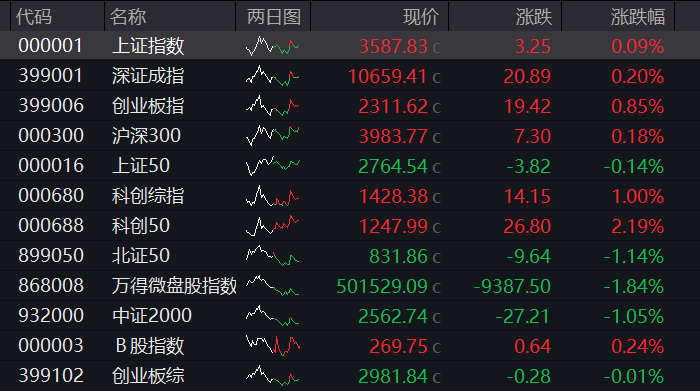
A股:截至收盘,沪指涨0.09%,深成指涨0.20%,创业板指涨0.85%。
盘面上,个股跌多涨少,沪深京三市约4100股飘绿,今日成交1.38万亿。截至收盘,沪深两市全天成交额13695.63亿元,较上一日缩量880亿元,创出2025年7月7日以来新低。板块方面,证监会午间辟谣提振信心,午后资金流向AI硬件侧,深南电路、沪电股份、生益电子等表现优异。家电、海运、电信板块全天强势,黄金、军工、传媒板块抛压明显。
港股:截至收盘,恒指跌0.91%,恒科指跌0.58%。
盘面上,医疗、黄金板块调整,京东健康绩后跌超15%。AI硬件侧走强,胜宏科技、立讯精密、澜起科技领涨;智谱大涨近10%。权重科网股多数下跌,腾讯控股、阿里巴巴盘中同步走软,双双创下近22个月新低。京东集团绩后大跌7%让市场更加谨慎。腾讯控股、阿里巴巴今明两日将先后披露业绩,市场密切关注两家公司AI算力投入的性价比、商业化兑现节奏。
债市:国债期货多数上涨,截至收盘,30年期主力合约涨0.08%,10年期主力合约涨0.05%,5年期主力合约跌0.01%,2年期主力合约涨0.02%。
商品:国内商品期货多数下跌,截至收盘,化工品跌幅居前,乙二醇跌4.37%;贵金属全部下跌,铂跌4.10%;黑色系多数下跌,焦煤跌3.98%;能源品全部下跌,LPG跌3.95%;基本金属多数下跌,锡跌3.81%;油脂油料多数下跌,棕榈油跌3.02%;农副产品多数下跌,生猪跌2.68%;非金属建材涨跌参半,PVC跌1.78%;新能源材料涨幅居前,碳酸锂涨1.71%;航运期货全部上涨,集运指数(欧线)涨0.45%。


算力租赁与华为算力:一条主线的三个火把
华为算力方向,卡莱特20cm二连板,华胜天成4天3板,真视通、常山北明、四川长虹涨停;算力租赁方向,润建股份、美利云、中贝通信、城地香江、中嘉博创、利通电子涨停,青云科技、旋极信息、宏景科技20cm;算力芯片方向,华东重机走出4连板。6G的武汉凡谷也封了板。


第一把火是隔夜英伟达的财报。11月17日,英伟达交出2027财年第三季度成绩单:单季营收1158亿美元,同比增长103.1%,历史上第一次单季破千亿美元;净利润653亿美元,同比增105%;数据中心营收1076亿美元,占总营收的93%。
更让市场吃下定心丸的是指引——第四财季营收给到约1300亿美元,高于分析师预期的1252.5亿;2028财年营收增速预期从70%上调到75%,新一代Vera Rubin NVL72平台进入量产爬坡,董事会还批准了1500亿美元的追加回购。此外,据中国基金报,当地时间11月17日,英伟达临时CEO克雷斯在财报电话会上确认,公司将停止向中国供应H200芯片。
第二把火是BIS的远程算力新规。11月16日公布的这份规则,把管制口径从"卡实物芯片"升级到"卡远程算力访问"——海外数据中心向国内主体提供超过1200万聚合TPP的算力,就得申请许可,大约相当于750颗H100。IFP测算,国内可远程调用的海外算力约105万张H100当量,75%压在东南亚。这部分需求一旦回流,存量合规算力的稀缺性就要被重新定价。
第三把火来自华为昇腾的具身智能叙事。11月16日华为云发布昇腾原生具身世界模型CloudRobo-WM1.2并开源,在RoboTwin 2.0与LiberoPro 2.0两个评测基准里拿了榜首;官方口径是华为昇腾云覆盖80%的国内具身智能企业、核心高校全覆盖。再叠加工信部11月17日同意北京、上海等8省市开展6G创新发展部省协同试点,通信与算力的想象空间被一起打开。
银河证券在最新周报里点得直接:"国产算力链将是未来一段时间的主线方向,半导体设备、算力芯片是国产替代攻坚的两大方向。"中信建投则从海外算账的角度给了个分母——2027年海外五大CSP资本开支在保守、乐观情景下分别达1.12万亿、1.38万亿美元,对应同比增速38%、70%,谷歌、亚马逊及Meta三家采购承诺合计1.63万亿美元。
PCB:尾盘上演涨停潮,供给紧张是硬逻辑
算力链里,PCB是下午最猛的一支,而且尾盘还在加码。印制电路板板块涨3.13%。沪电股份、深南电路尾盘双双封死涨停,生益电子盘中一度触及20cm涨停、收盘涨18.53%,景旺电子涨7.20%,鹏鼎控股涨6.71%,胜宏科技涨6.42%,工业富联涨5.68%。

这条线的逻辑,券商给的是"需求确定、供给刚性"的组合。花旗研报指出,下游PCB厂商百亿级扩产如火如荼,但上游高端基材受制于设备瓶颈、能耗审批与认证周期,有效产能释放严重滞后,供给紧张格局延续。
国金证券则从需求端补了一句:AI服务器、交换机和高速互联需求,正拉动高多层板、高阶HDI和低损耗材料放量,单机柜PCB用量和价值量都在抬升,头部厂商高端产能利用率不低。
数据也站在业绩这一边。2026年三季度光模块及光器件板块总营收同比增96%、归母净利润增137%;胜宏科技在手订单处于历史高位,排单已经延续到2028年;景旺电子最新公告显示,通信与数据基础设施收入占比超过两成,AI服务器、高速光模块细分增长明显。
半导体芯片:午后拉升,代工涨价的故事又续上了
芯片方向是科创50领涨的真正推手。盛合晶微涨11.20%,华虹宏力涨7.28%,摩尔线程涨7.28%,伟测科技涨5.61%,澜起科技涨5.51%,寒武纪涨4.89%,海光信息涨3.59%,兆易创新涨2.33%,中芯国际涨1.45%。

催化的核心是晶圆代工涨价。11月17日,有媒体报道,转述芯片设计业内人士的话说,已接获晶圆代工调价通知,涨幅从10%至逾20%不等,新成本将于2027年首季生效;台积电则计划2027年对先进及成熟制程调价,并对高性能计算(HPC)芯片新单在基础涨幅之上再加收10%至15%的溢价。
业绩是更硬的锚。中芯国际三季度销售收入31.9亿美元,同比增33.9%、环比增6.1%,创历史新高并超指引上限,毛利率29.9%环比提升4.6个百分点,产能利用率升至97.3%;华虹三季度销售收入9.871亿美元,同比增19.9%再创历史新高,毛利率24.6%同比上升7.6个百分点,归母净利润同比大增147.1%,产能利用率高达102.9%。
招商证券认为,台积电先进制程深度受益AI算力芯片浪潮,成熟制程本轮景气更多来自AI产业链需求及外溢效应,全球成熟制程供给缺口持续拉大;中芯国际、华虹等或上调部分品类代工价格,展望2027年部分产线执行新价格后ASP有望继续上行。
贵金属板块下挫、紫金矿业跌超5%
贵金属板块整体走低,中金黄金跌超7%,紫金矿业、西部黄金、山金国际跌超5%,四川黄金、山东黄金、赤峰黄金等同步走低。

消息面上,现货黄金日内跌幅扩大至2%,跌破3800美元/盎司,创去年9月底以来新低。美国CPI、PPI数据超预期叠加美联储官员密集鹰派表态,市场加息预期升温,美元与美债收益率走强,成为本轮下跌的核心驱动因素。
据CME“美联储观察”,美联储12月加息25个基点的概率为96.8%,加息50个基点的概率为3.2%。美联储到明年1月累计加息25个基点的概率26.8%,累计加息50个基点的概率为70.9%,累计加息75个基点的概率为2.3%。
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻