 讲知识 · 讲经验 · 讲未来
 人人可分享 · 处处是课堂
 科技 · 财经 · 游戏 · 快讯,每日更新
 诚搜315观察网
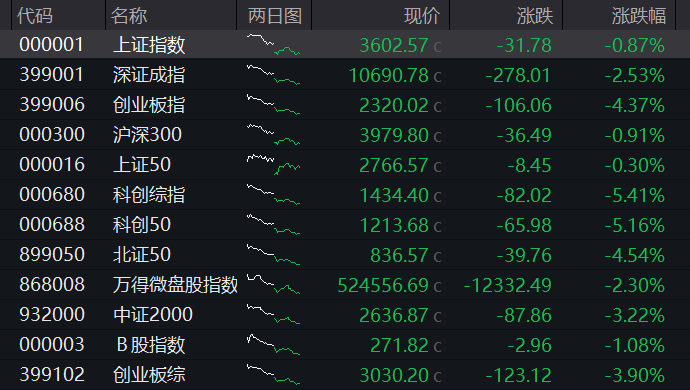
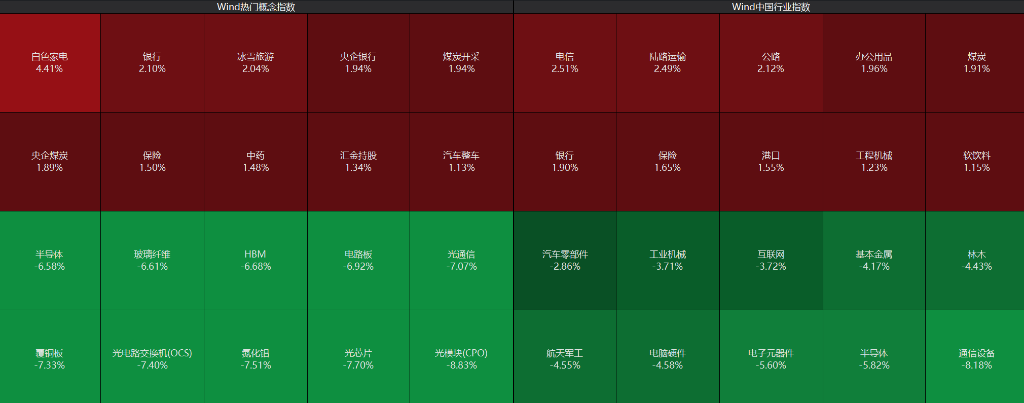
11月16日,A股全天低开低走,午后进一步扩大跌幅,三大指数集体走低,沪指尾盘险守3600点,得益于银行、电力、家电等红利板块的逆势拉升,创业板午后跌超4%,存储、算力集体陷入调整,科创50跌超5%,光模块龙头“易中天”大跌,工业富联一度跌停,物理AI、人形机器人等概念股同样下挫,航天军工、基本金属、半导体板块下跌。银行、白色家电、煤炭、油气等板块逆势走强。
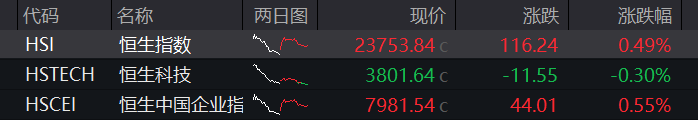
港股全天震荡分化,恒指、恒科指盘初集体拉升,恒指一度涨1%,午后恒指涨幅收窄,恒科指转跌,权重科网股多数反弹,光模块等算力硬件股下挫,中际旭创跌超8%。恒生生物科技指数跌超2%,康方生物跌17%,此前康方生物药物依沃西在美国的首次上市申请未获得批准。新世界发展跌40%,此前该公司以折价方式实施32亿美元供股计划。
债市方面,国债期货全线下跌,30年期国债期货早盘跌0.85%。商品方面,国内商品期货多数下跌,沪银等贵金属期货领跌。核心市场走势:
A股:截至收盘,沪指跌0.87%,深成指跌2.53%,创业板指跌4.37%。
盘面上,个股跌多涨少,沪深京三市超4300股飘绿,今日成交1.49万亿。沪深两市成交额1.48万亿,较上一个交易日缩量1700余亿。板块方面,银行股批量新高,煤炭、交通运输、家电、电信等红利板块集体走升。AI硬件侧再遭抛售,“易中天”、胜宏科技跌超10%,深南电路、东山精密等跌停。
港股:截至收盘,恒指涨0.49%,恒科指跌0.30%。
盘面上,光模块、PCB板块深度调整,中际旭创跌超8%并再创新低。腾讯、小米、美团走强。
债市:国债期货全线下跌,截至收盘,30年期主力合约跌0.79%,10年期主力合约跌0.27%,5年期主力合约跌0.10%,2年期主力合约跌0.01%。
商品:国内商品期货多数下跌,截至收盘,贵金属跌幅居前,白银跌6.42%;农副产品多数下跌,红枣跌4.34%;油脂油料多数下跌,豆一跌3.75%;新能源材料多数下跌,碳酸锂跌3.65%;黑色系多数下跌,铁矿石跌3.28%;非金属建材涨跌参半,玻璃跌1.97%;基本金属多数下跌,锡跌1.91%;化工品多数下跌,纯碱跌1.71%;能源品涨幅居前,低硫燃料油涨2.87%;航运期货全部上涨,集运指数(欧线)涨0.39%。


算力硬件:黄仁勋辞职叠加Vera Rubin延期传闻,半导体、光模块、PCB全线崩塌
算力硬件链成为今日最大杀跌方向。Wind数据显示,半导体概念股跌6.58%,玻璃纤维跌6.61%,HBM跌6.68%,电路板跌6.92%,光通信、古铜板、光电路交换机、光芯片跌幅均超过7%,光模块跌8.83%。

个股层面,光模块三剑客领跌:中际旭创跌12.28%,创年内新低,成交235.39亿元;新易盛跌11.08%,天孚通信跌11.83%,剑桥科技跌停。PCB方面,沪电股份、生益科技、景旺电子跌停;半导体方面,摩尔线程跌12.09%、普冉股份跌12.24%,寒武纪跌8.27%,兆易创新跌9.27%,工业富联跌9.68%,金海通、淳中科技、麦格米特、铖昌科技、泰晶科技等跌停。


催化逻辑层层叠加。其一是英伟达管理层地震——11月12日,创始人黄仁勋辞去总裁、CEO及董事职务即刻生效,CFO科莱特·克雷斯出任临时CEO,终结长达33年的掌舵生涯。
事件起因是11月8日黄仁勋在致员工信中承认对妻子不忠、董事会启动独立调查,11月11日媒体又曝光第二段婚外情。资本市场反应剧烈:英伟达市值已从10月初约5.8万亿美元降至上周五的3.9万亿美元,股价上周跌12%、收于约163美元,较10月纪录高点回撤逾30%。
其二是英伟达新一代机架级AI平台Vera Rubin延后放量的市场传闻——因高带宽内存供应问题及主板翘曲(Warpage)问题,放量或推迟至2027年上半年。受此影响,中国台湾股市今日重挫2635.04点、跌幅6.03%,创史上收盘第二大跌幅,台积电收跌5.74%,AI供应链全面下杀。
其三是美联储12月加息预期升温,高估值成长方向对利率更为敏感。此外,市场普遍认为公募机构在反弹中持续减仓,科技股进入仓位出清阶段。
盛宝银行首席投资策略师Charu Chanana指出,在行业债务高企、融资循环模式与投资回报已被广泛质疑的背景下,黄仁勋离职可能触发AI生态整体风险溢价的重新定价,成为更广泛风险重定价的催化剂。
高盛James Schneider团队将此次变动定性为对股价"有意义但克制的利空",维持"买入"评级,但把12个月目标价从300美元大幅下调至220美元;Bernstein的Stacy Rasgon团队则将评级从"优于大盘"下调至"与大盘表现一致",目标价由400美元下调至200美元。本月已有至少13名分析师下调英伟达评级。
英伟达将于美东时间11月17日收盘后(北京时间11月18日凌晨)发布2027财年第三季度业绩,市场预期营收约1092亿美元、同比增长约91%,这是黄仁勋离任后的首份财报,也是悬在算力链之上的最大变数。
银行:7只银行股续创新高
红利防御成为资金避风港,银行板块全线飘红。银行板块涨1.76%,国有大型银行涨2.00%,城商行涨1.88%,股份制银行涨1.86%。
工商银行、建设银行、南京银行、成都银行、杭州银行、江苏银行、青岛银行7只银行股刷新历史新高。其中,工商银行涨2.26%,此前市场反复讨论的8.88元"对子顶"压力位被正式突破;苏州银行涨4.05%领涨,浦发银行涨3.65%,宁波银行涨3.16%,农业银行涨2.99%,建设银行涨1.24%。

基本面上,上市银行三季度经营数据整体回暖,42家A股上市银行前三季度合计实现营业收入4.66万亿元,归母净利润1.75万亿元,分别同比增长7.81%和3.78%,其中利息净收入累计同比增长8.3%,较2025年全年的0.0%及2025年上半年的-1.3%有显著改善,净息差自2022年以来首次出现单季环比回升。
与此同时,银行板块获得股东持续增持,截至11月12日,年内已有16家上市银行的重要股东或高管出手增持,上海银行部分董事、高管及中层干部增持计划已实施完毕,累计增持约1977.22万元,超额完成既定目标。中国人民银行于11月15日将金融机构外汇存款准备金率由4%上调至6%,有助于稳定人民币汇率预期。
中信证券认为,7月以来市场开启风格再平衡,银行板块行情显著回暖,取得不错的绝对收益与相对收益;公募机构对银行板块持仓抬升0.92个百分点至1.93%,创下2025年三季度以来新高。
银行板块走强,是市场风格切换、资金环境改善以及行业经营预期保持稳定等多重因素共振的结果。银行股本轮行情,是基本面改善、定价逻辑重估和资金面共振的结果,其中,险资、社保基金等长期资金的持续流入,构成了这轮行情最底层的支撑。
银行之外,红利防御进一步扩散:电信运营商板块涨3.28%(中国电信涨4.05%、中国移动涨2.99%),高速公路涨1.72%(龙江交通涨停领涨),煤炭、保险、证金持股等方向同样涨幅居前。
家电:涨停潮,美的集团创历史新高
家电板块逆势领涨。厨房小家电涨4.36%、白色家电涨3.02%、冰洗涨3.36%、小家电涨2.23%、空调涨2.41%。小熊电器涨停,长虹美菱涨停,华帝股份涨停,北鼎股份20cm涨停,海信家电涨7.52%,美的集团涨2.35%创历史新高,九阳股份盘中封板后炸板、收涨7.10%。

催化来自出口数据的硬支撑。国金证券研报显示,2026年10月家电出口量同比增长14.1%,出口金额同比增长20.9%;西南证券认为,整个行业的基本面拐点逐步趋近。资金躲开AI硬件后,出口数据扎实的家电成为顺手的去处。
本文来自华尔街见闻,欢迎下载APP查看更多
来源:华尔街见闻